一、矛盾的信号:消费者已经"上车",企业还在"铺路"
麦肯锡在 2026 年 10 月发布的这份报告,开头就抛出一个清晰却矛盾的判断:
"Analysis of about 21,000 consumers indicates how AI shopping behavior is growing and evolving, with early evidence showing companies are not yet equipped to meet the rising demand."
(对约 21,000 名消费者的分析显示,AI 购物行为正在增长与演化,但早期证据表明,企业尚未准备好承接这股上升的需求。)
这与我们此前讨论的"AI 客服进入业务系统""Agent 成为数字同事"是同一枚硬币的两面:需求侧(消费者)的 Agent 化速度,正在超过供给侧(企业)的基础设施准备速度。
在 ChatGPT 与 Gemini 月活先后突破 10 亿、Muse 与 Alexa for Shopping 等工具加速渗透的背景下,消费者已经不再满足于"用 AI 查一下",而是开始步入第二阶段——从"AI 辅助决策"走向"AI 代为交易"。这正是 Agentic Commerce(智能体商务)的定义:AI 代理在消费者的授权下,介入从"发现"到"购买"的全链路,甚至直接完成结账。
对 CMO 而言,报告强调了一句需要刻进组织记忆的话:
"Agentic commerce is not just another e-commerce channel; it is the new engine of e-commerce."
(智能体商务不只是又一个电商渠道,它是电商的新引擎。)
下面,我们用 21,000 人的证据,把这台"新引擎"的转速、结构与卡点逐一拆开。
二、21,000 人的证据:五大信号
报告把最关键的趋势浓缩为五个信号。我们逐一用数据验证。
信号 1:全球超半数消费者已用 AI 购物
在受调的 11 国中,平均 53% 的消费者在过去三个月用 AI 完成过至少一项购物任务。 adoption 高度分化:
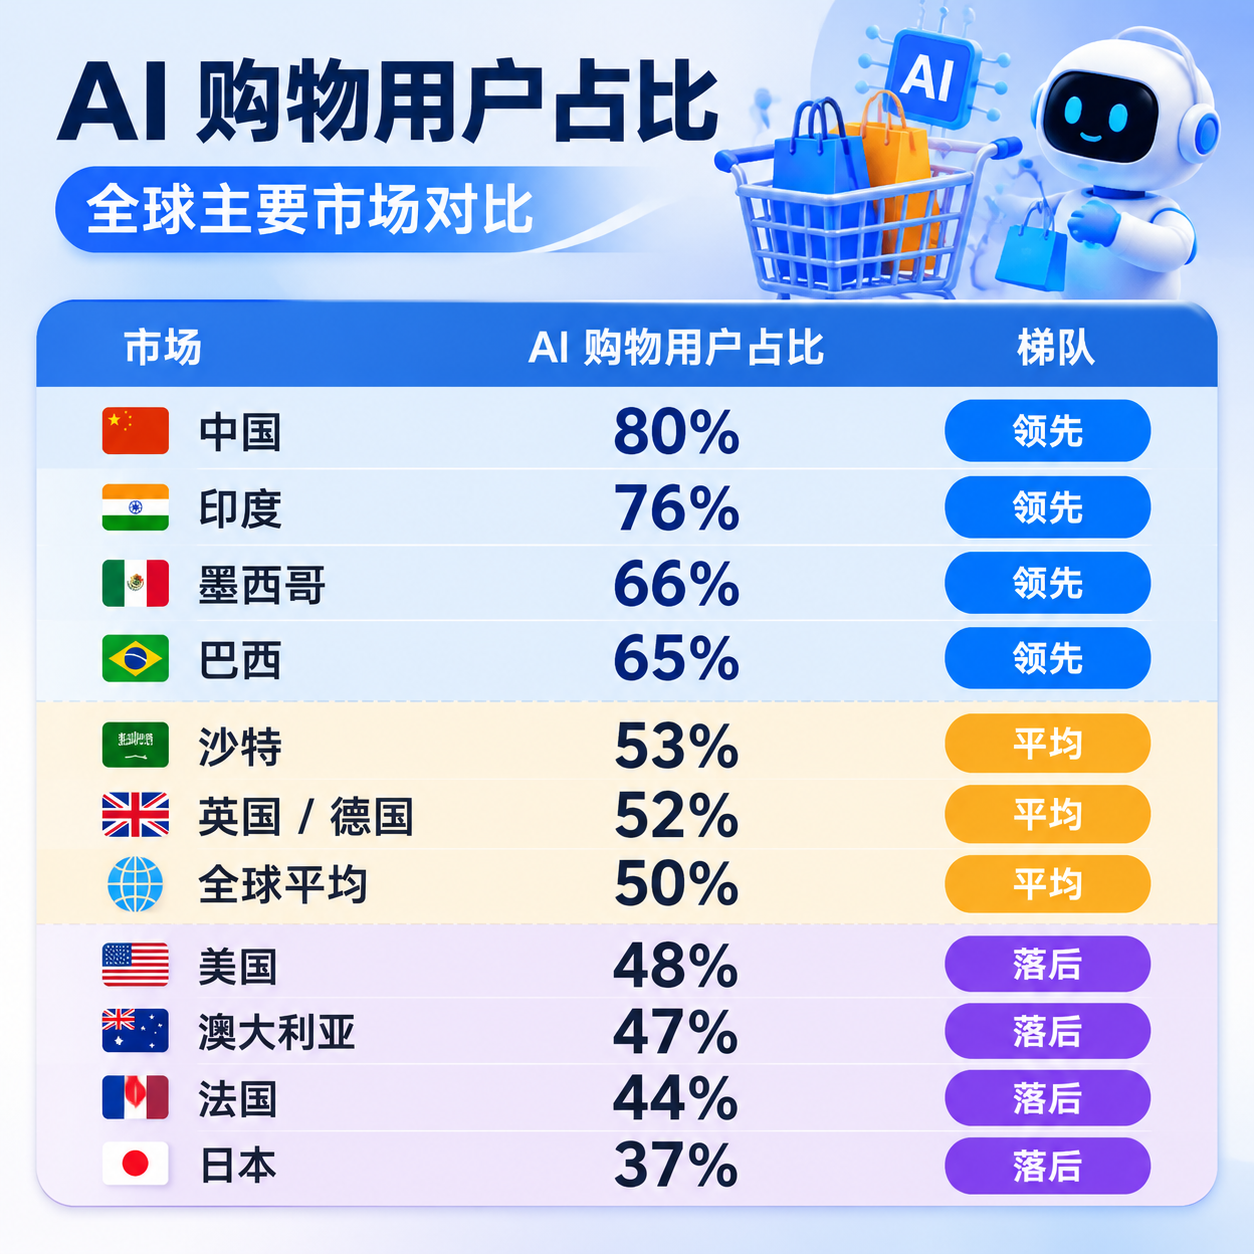
中国、印度整体比其他国家均值高出约 29 个百分点,由高强度的 AI 工具与助手使用驱动。印度使用全球 AI 工具比例最高——77% 的 AI 用户使用亚马逊 Alexa for Shopping,远高于(除中国外)46% 的均值;中国则拥有自己的丰富生态(阿里 Qwen、DeepSeek 等)。
一个反直觉细节:尽管美国在私有 AI 投资上领先,其消费者采用率(48%)却低于全球平均;74% 的美国 AI 用户信任 AI 对话与搜索工具,高于全球均值,但远低于印度(87%)。
信号 2:美国 AI 完成购买率同比 +70%
在美国,通过 AI 完成购买的 AI 用户占比,从 2025 年 12 月的 10% 跃升至 17%,同比增长约 70%(对应全美人口约 5%–10%)。全球范围内,14% 的 AI 用户表示曾用 AI 工具完成购买(对应总人口约 9%)。虽然占零售 GMV 比例仍小,但增速显著。
分品类看,AI 完成购买的占比在 7%–18% 之间,服饰(18%)领跑,生鲜杂货、外卖、旅游紧随其后。
信号 3:独立 AI 工具全程领先,却在结账被反超
在购物旅程的几乎所有阶段,消费者都更偏好独立 AI 对话/搜索工具,而非零售商的 AI 助手。整体看,56% 的消费者用过 AI 对话/搜索工具,仅 27% 用过零售商的自有 AI 购物助手。
但差距会沿旅程收窄,并在"完成结账"处反转——零售商 AI 助手以 15% 微弱领先独立 AI 平台的 14%。
信号 4:对 AI 用户而言,AI 搜索的影响力是传统搜索的 3.2 倍
全球 AI 用户将 AI 搜索工具评为"最具影响力"的可能性,是传统搜索引擎的 3.2 倍,是亲友推荐的 2.6 倍。在"最近一次购买的最大影响因素"中,AI 对话/搜索工具以 29% 居首,超过评测网站(12%)、零售平台(11%)、亲友(10%)、零售商 AI 助手(10%)、搜索引擎(9%)。
信号 5:电商落后者正借 Agent 补课
传统电商渗透低的品类(如生鲜、美妆),正通过智能体商务快速追平。在美国,尽管生鲜/美妆的电商渗透率仅 5%–9%,但用 AI 在这些品类完成购买的消费者比例反而更高——Agent 恰恰能替消费者去除"复购复杂、生鲜时效、退货困难"等摩擦。
EMARKETER 建模显示:智能体商务的广泛应用,到 2030 年可能使美国电商销售额较基准预测额外提升 11.5%。
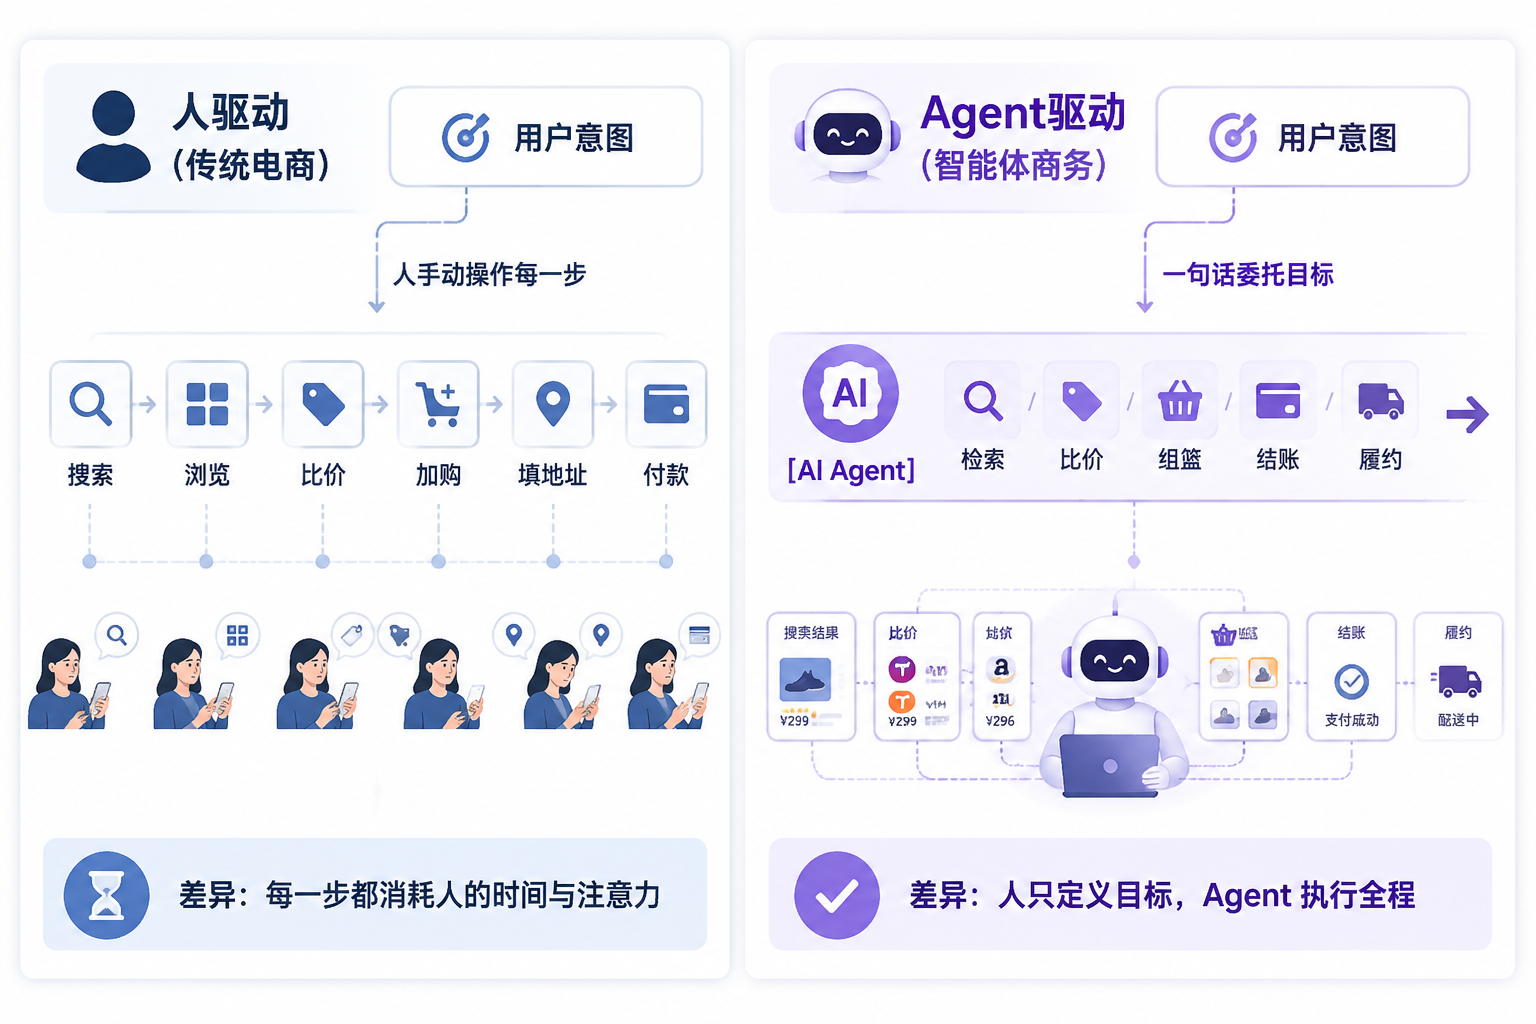
图 1 把"范式换挡"画了出来——从"人找货"到"Agent 替你买",不是渠道叠加,而是决策主体的转移。
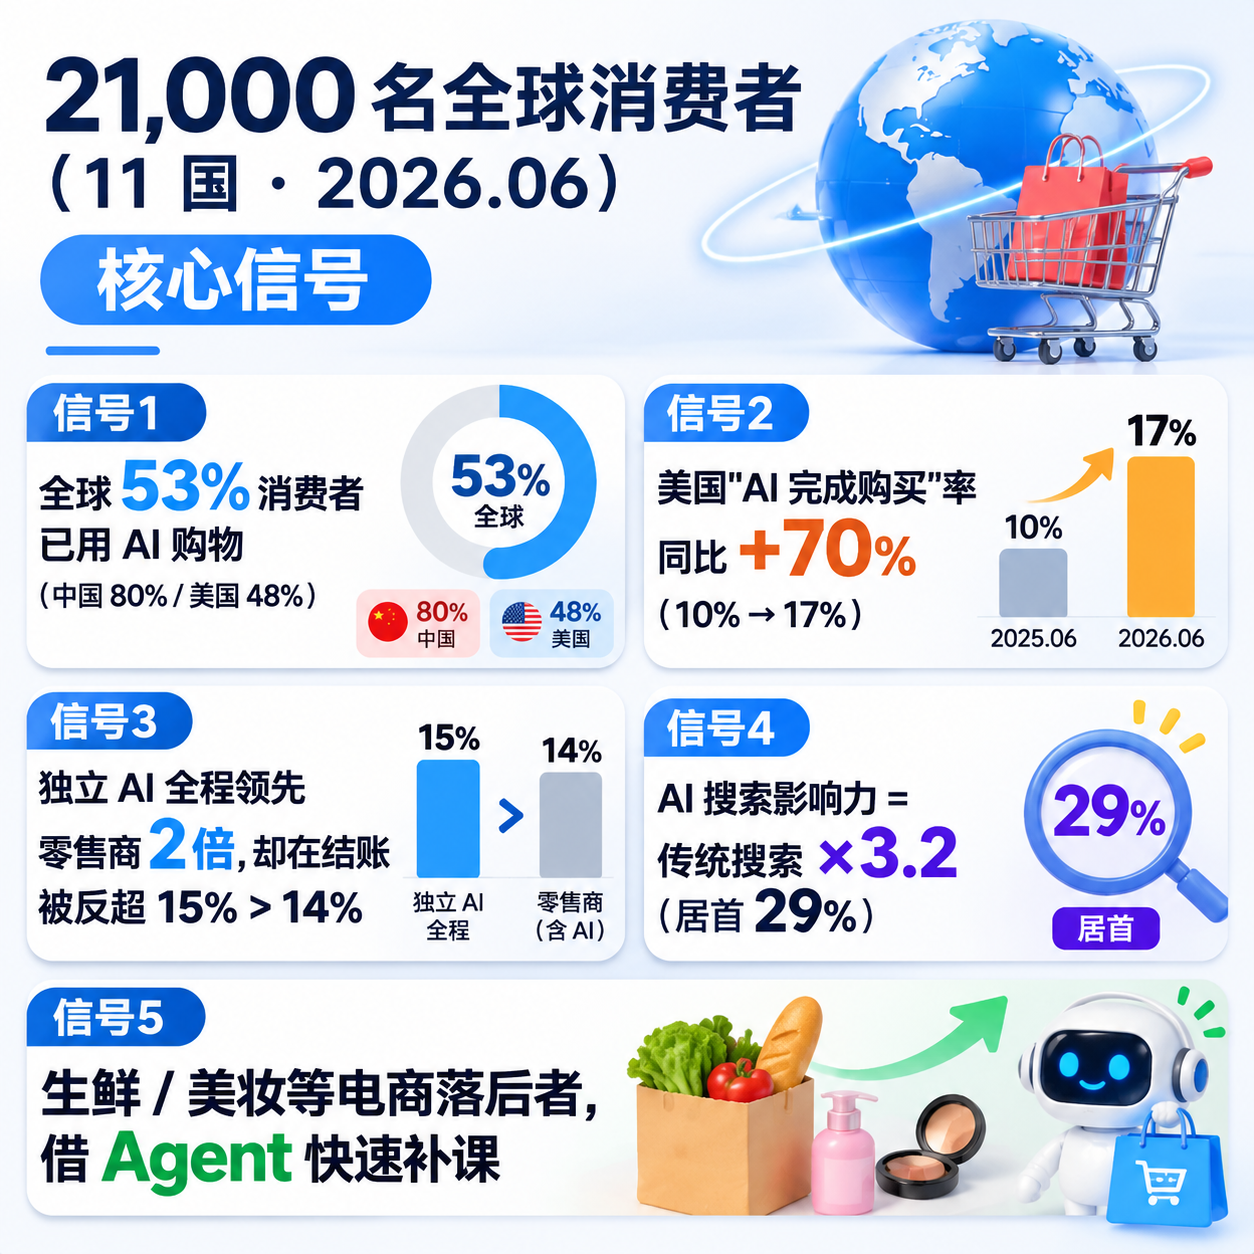
图 2 汇总了 21,000 人的五大核心信号,作为后续分析的"仪表盘"。
三、消费者为什么把采购权交给 AI:省力的本质
信号背后是动机。报告问"是什么驱动 AI 用户使用 AI 搜索",头号答案是"省力":
· 81% 认为 AI 善于缩小与过滤选项;
· 80% 认为减少了滚动与点击;
· 79% 认为显著节省了时间。
其余高频认同包括:理解我在找什么(77%)、让购物更省力(75%)、发现新品牌/新品(75%)、确信买对了(73%)、契合个人风格(73%)、避免信息过载(72%)。
本质上,消费者正在把"研究"和"评估"这两块最耗神的认知劳动,委托给 AI 代理。一旦用上,就"上瘾"——近四分之一的 AI 用户已每天使用 AI 工具,约十分之一每天使用三个及以上。
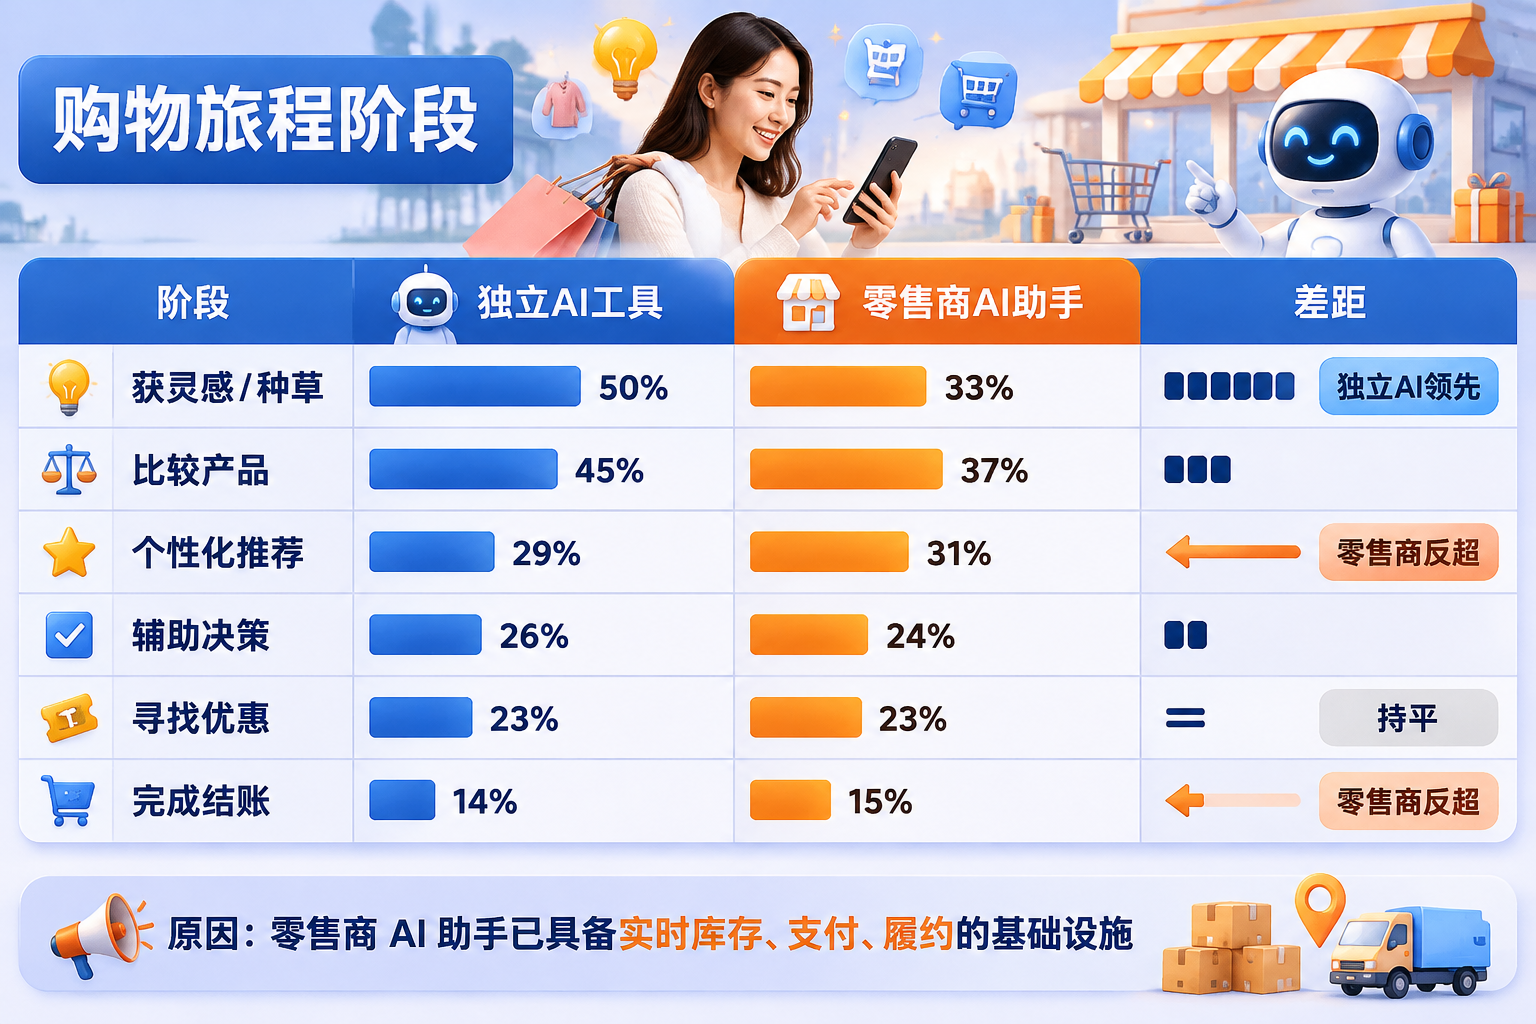
图 3 用旅程视角呈现了"独立 AI 工具 vs 零售商 AI 助手"的此消彼长——差距沿旅程收窄,在结账处反转,这正是企业侧机会与短板并存的交界点。
四、承接鸿沟:企业为什么还没准备好
需求侧已经点火,供给侧却存在四道清晰的鸿沟。报告点出的现实约束很直白:
"The scale of the change needed may constrain the full potential in the short term given the architecture, configuration, and deployment work needed across thousands of global players."
鸿沟一:数据可读(Machine-Readable)鸿沟
AI 代理只能在你提供准确、实时、结构化的商品信息(规格、价格、库存、配送、政策、会员权益)时,才能推荐乃至代你下单。Shopify 的数据很有说服力:接入结构化商品目录的 AI 搜索,转化率约为依赖爬取/过期数据的 2 倍。
报告给出一个"灵魂测试":如果 Agent 问"这件商品多少钱、有货吗、何时送达、现在能买吗",你的系统能准确回答吗?不能,就该优先补齐底层商品数据与系统。
鸿沟二:身份与权限可治理鸿沟
随着零售商与复杂的 AI 平台、服务商、第三方工具生态互动,必须界定每个合作方能在什么规则下访问什么数据。商品、价格、库存可能需要广泛开放;而客户信息、购买与行为历史、忠诚度数据、专有洞察,则是需要更强保护的核心资产。
鸿沟三:体验可闭环鸿沟
零售商 AI 助手之所以在结账反超,是因为它们"天生"就有实时库存、支付、履约的基础设施。而大量企业的系统并未向 Agent 开放完整的"理解→组篮→结账→履约"闭环。
鸿沟四:规模化交付鸿沟
架构、配置、部署的工程量巨大。一个标志性信号是:据报道,OpenAI 已暂时收缩其即时结账(instant checkout)的雄心(Forrester,2026 年 3 月);同时,零售商也在决定是否封锁以非受控方式抓取站点的 bot。承接 Agentic Commerce,不是接一个接口,而是重做一套"可被 Agent 安全访问"的商业基础设施。
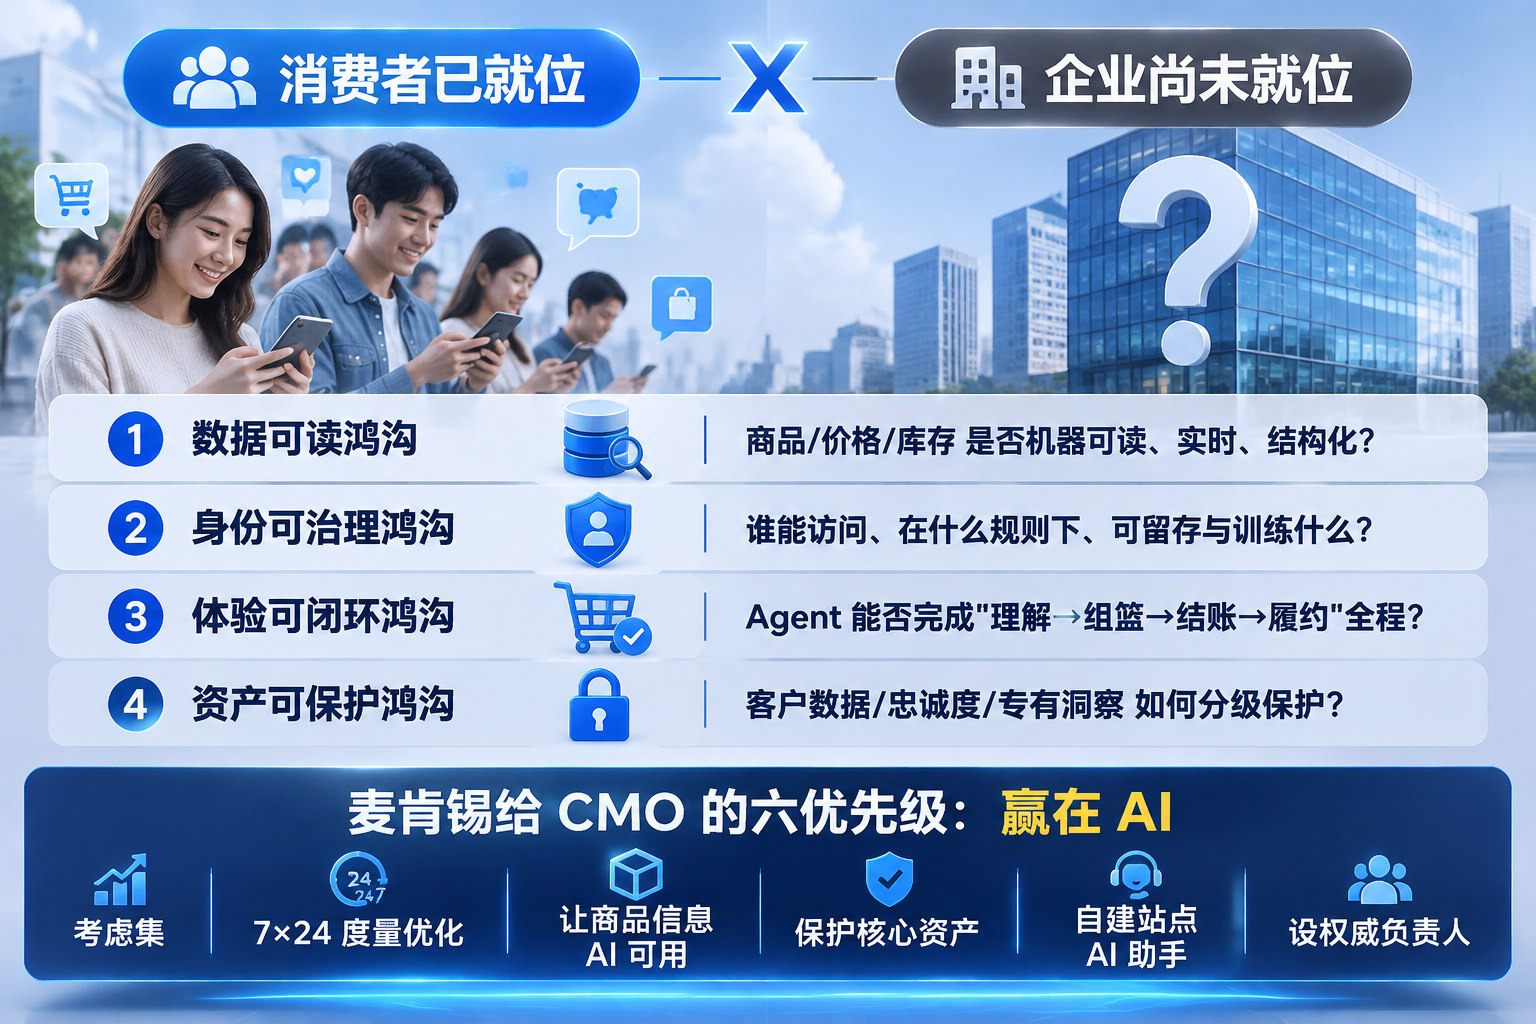
图 4 把四道鸿沟画成一条"消费者已就位 / 企业尚未就位"的断裂带。
五、迈富时 Marketingforce 的产业解法:让企业"被 Agent 看见、被 Agent 信任、被 Agent 成交"
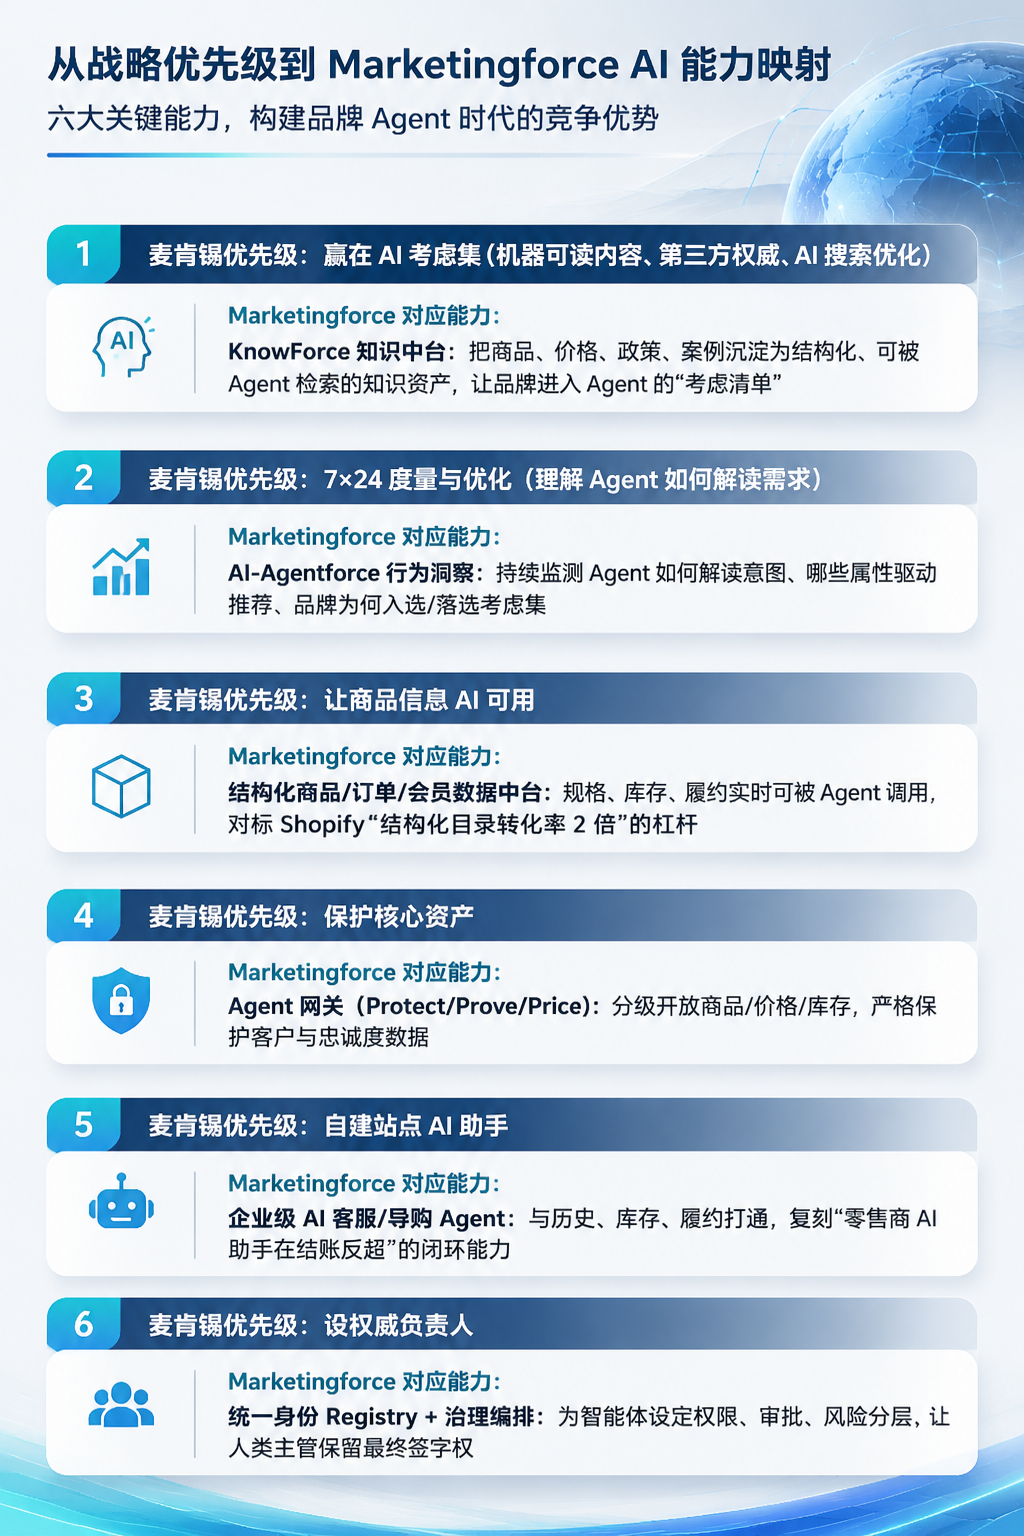
把麦肯锡的"六优先级"翻译成企业可落地的能力,正是迈富时 Marketingforce 的主场。我们的判断与报告一致:Agentic Commerce 的胜负,不取决于谁投了更多广告,而取决于谁先把"可被 Agent 安全访问"的商业基础设施修好。
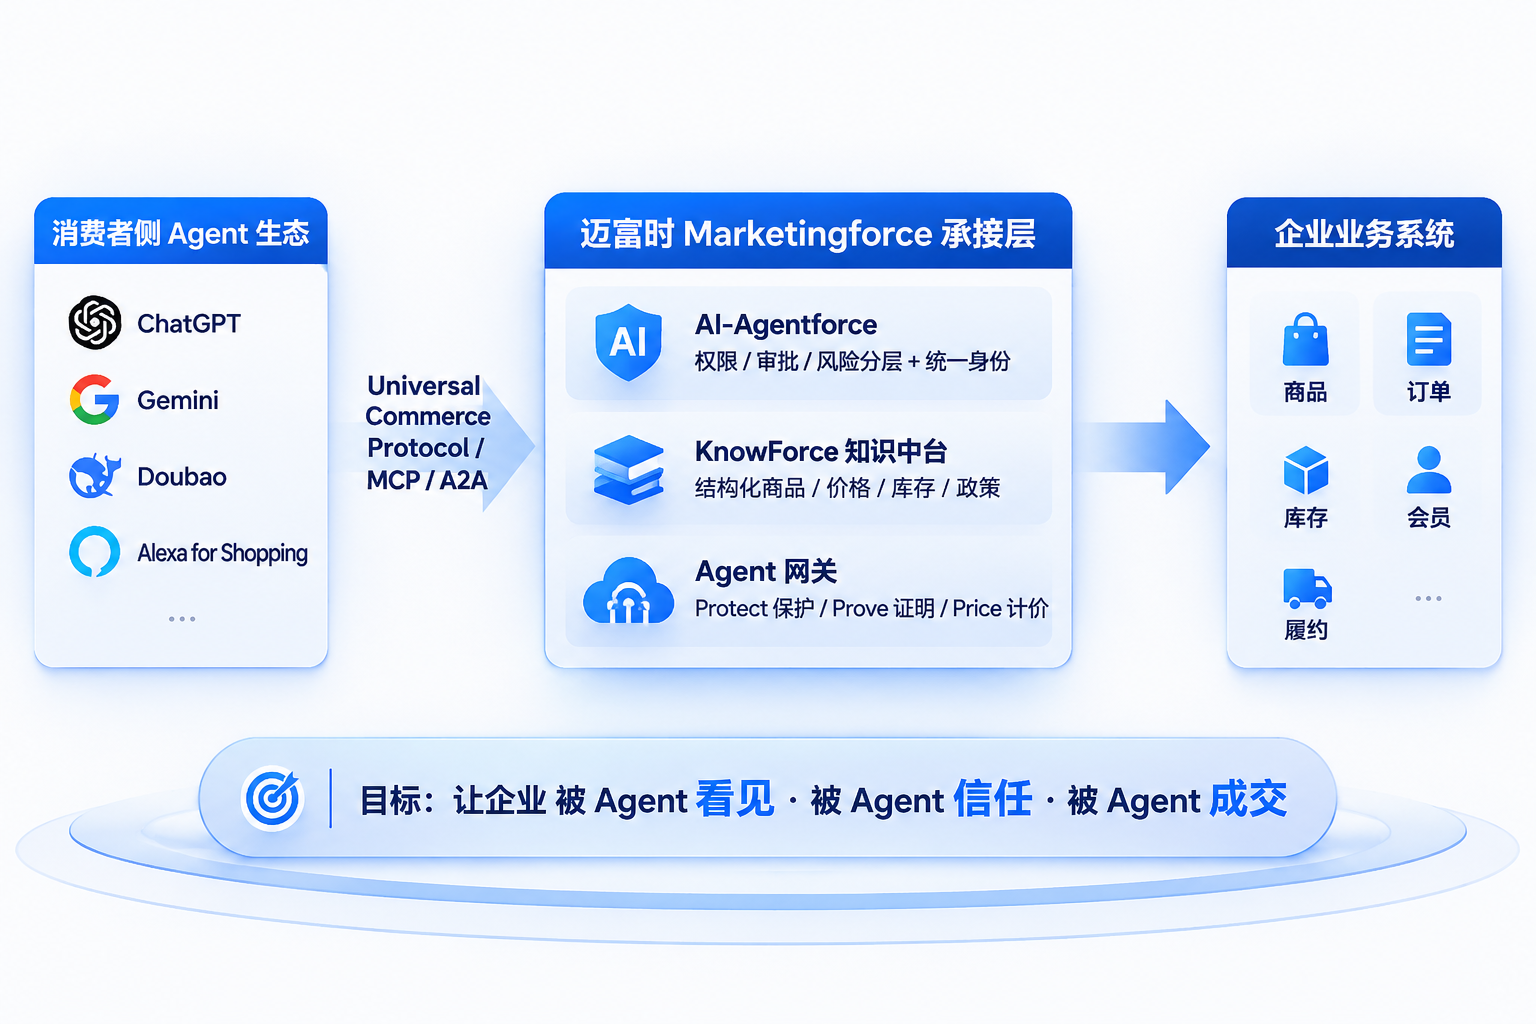
图 5 给出 Marketingforce 的 Agentic Commerce 承接架构:向上对接多模态的消费者侧 Agent 生态,向下穿透企业业务系统,中间是"被看见、被信任、被成交"的三层能力。
六、结语:谁先修好"Agent 可达的基础设施",谁就赢得下一波流量
报告结尾的这句话,值得所有品牌与零售商贴在墙上:
"Consumers are clear they want to do more with AI. The question for retailers and brands is whether they are ready to capture that demand."
(消费者显然想用 AI 做更多。对零售商和品牌来说,问题是:你们准备好承接这股需求了吗?)
智能体商务不是又一个需要"加预算的渠道",而是电商的新引擎与新入口。当购物入口从"搜索框"变成"一句话委托的 AI Agent",流量的分配逻辑将彻底改写——不再是谁的 SEO 更强,而是谁的商品数据更干净、谁的系统更可被 Agent 信任、谁的体验更能在 Agent 闭环内完成。
迈富时 Marketingforce 的立场很明确:帮助企业把"可被 Agent 安全访问"的商业基础设施一次性修好,让每一个新到来的 Agent,都能准确看见你、放心推荐你、顺利成交你。这,就是下一阶段产业竞争真正的起跑线。


 给我一个销售的联系方式


 登录

 沪公网安备31010902001233号