一、开篇:AI 已经成为“经济规模级”的力量
2026 年,企业 AI 完成了从“技术叙事”到“经济力量”的跨越:
企业 AI 部署支出从 330 亿美元飙升至 1770 亿美元,一年增长 5.4 倍——一年新增超 1400 亿美元年支出,是整个一年前市场总量的 4 倍多。三年时间,这个市场从 17 亿美元涨了约 100 倍。
年初市场还在担忧“SaaSpocalypse”(AI 颠覆传统软件)和“AI 蚕食人力预算”,但 Menlo 的数据给出了相反的答案:AI 不是零和游戏,它在做大整个软件经济——55% 的增量 AI 支出来自净新增预算,而非既有软件或人力预算的腾挪;每投入 1 美元训练模型,就能产生 1.70 美元的部署侧收入。
而这一切背后最大的变量,是 Agent。它改写了钱往哪里流、哪些市场成立、企业选什么模型。本文沿着报告的三大板块——Agent 拐点、模型使用、Agent 生产化——拆解 1770 亿美元的流向,以及它对中国企业 AI 落地的启示。
二、Agent 拐点:机器成为 AI 的最大用户
过去一年最大的故事,是 Agent 的崛起。2025 年 11 月 Anthropic Opus 4.5 发布成为一个拐点:AI 第一次从“对话轮次里回答问题”跃迁到“在有限人类监督下执行复杂多步任务”。
此后,Agent 迅速成为 AI 模型的最大消费者:
在 OpenRouter 上,Agent 现在贡献了 80% 的 token(每周 130.9 万亿),约为人类使用量的 7 倍。
Agent 流量在 Opus 4.5 发布当周翻了三倍,2026 年 2 月初(Opus 4.6 与 GPT-5.3-Codex 发布后)超越人类流量,此后增长 37 倍(人类驱动使用量同期仅 5 倍)。AI 消费正从“人提问”转向“机器干活”——支出第一次与“完成的工作量”挂钩,而不是与“用户数”挂钩。
这也是我们在客户经营场景里观察到的真实变化:衡量 AI 价值的方式,正在从“多少员工打开了助手”变成“Agent 替团队完成了多少次洞察生成、内容生产与客户触达”。
迈富时 Marketingforce 服务企业的经验是,先完成这个衡量口径切换的团队,往往也是 AI 预算获得追加最快的那一批——因为它们的 AI 投入第一次可以直接对账到业务产出。
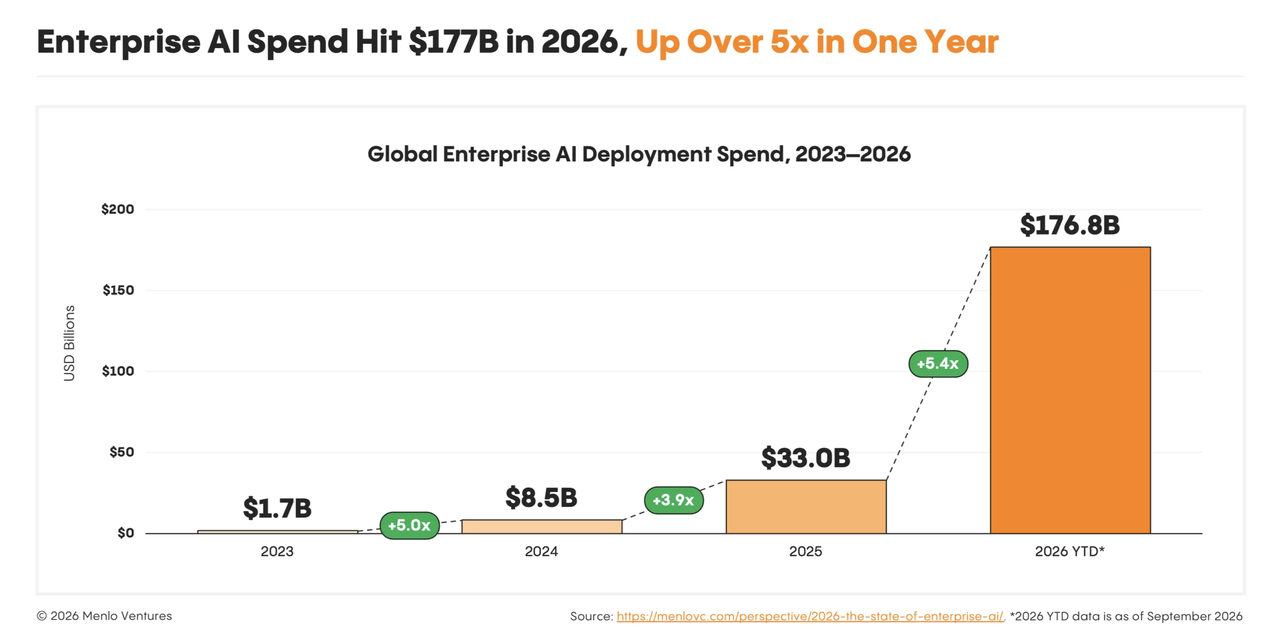
图 1 企业生成式 AI 部署支出三年增长约 100 倍
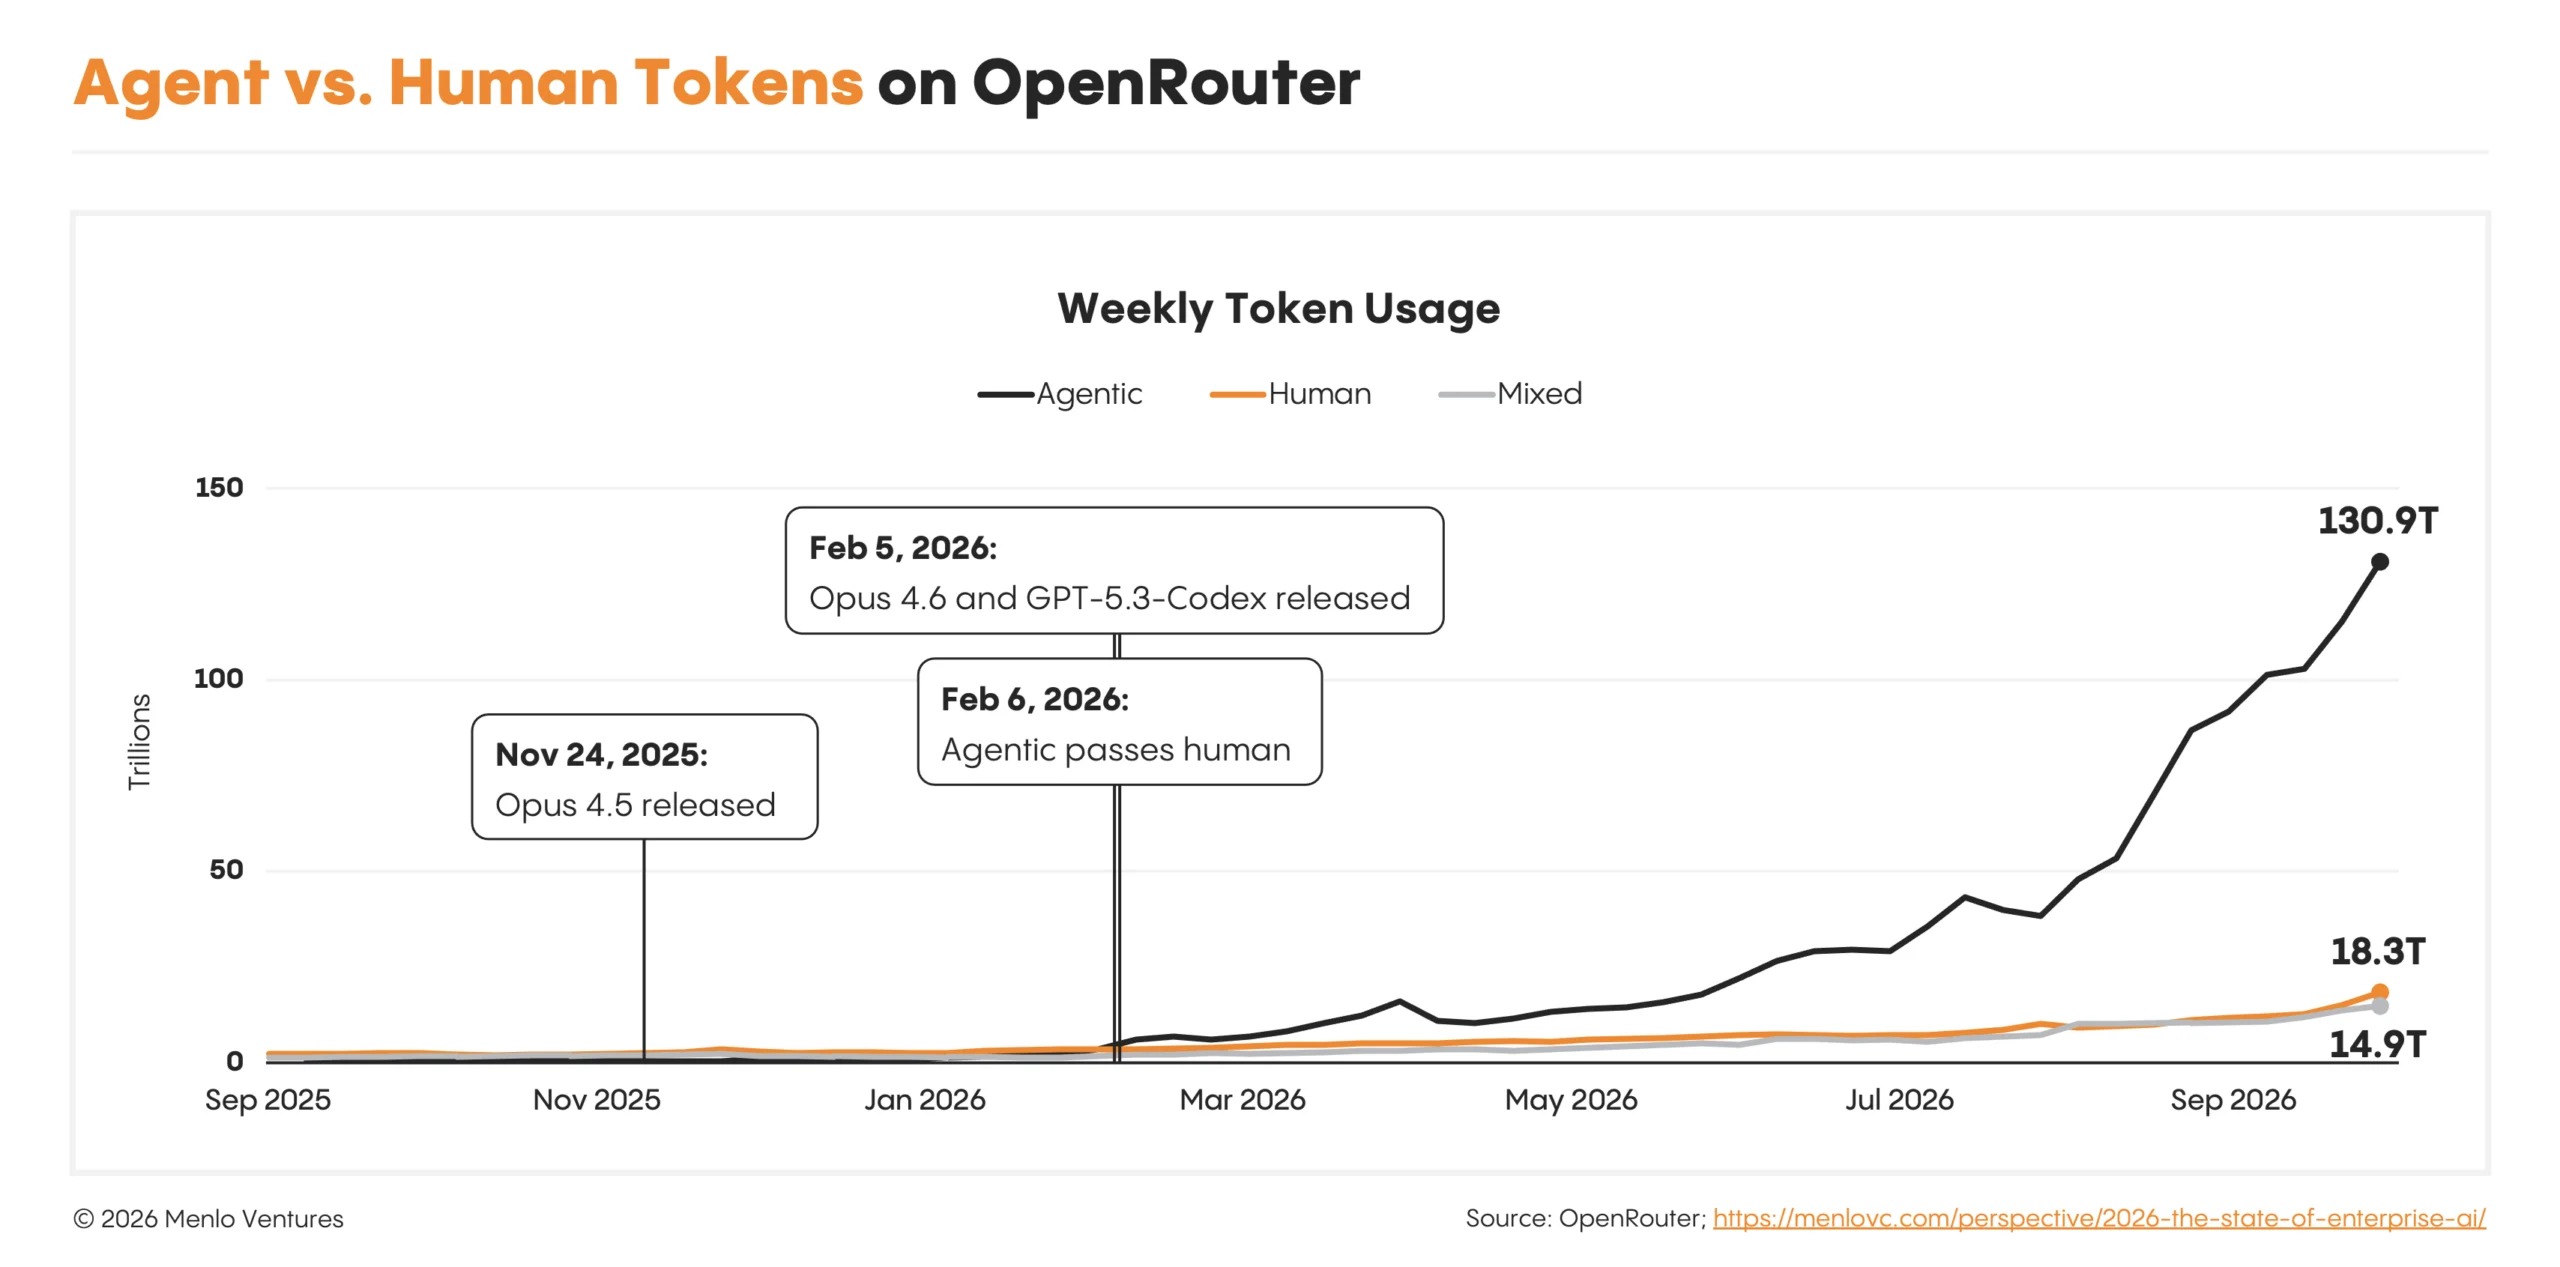
图 2 Agent 贡献 OpenRouter 80% 的 token
三、钱跟着能力走:前沿实验室拿走 69% 的每一美元
Agent 承担更多工作后,买方为最强模型支付溢价——即便更便宜的选项大量存在:
Anthropic、OpenAI、Google 三家拿走 1227 亿美元,占全部部署支出的 69%(去年 50%),是其余市场总和的 2.3 倍;
集中不止在 API 层:实验室自研应用也拿走了应用层的大头,编码类约 70%、聊天与生产力类约 62% 归属实验室自己的产品。
LLM API 市场已收敛成“双马竞赛”:Anthropic + OpenAI 合计 86%(去年 67%)。Anthropic 从 40% 升至 55%(Opus 系列在长任务与编码上的优势),OpenAI 从 27% 升至 31%,Google 则从 21% 跌至 9%。近前沿模型以几分之一的价格逼近前沿性能,却合计不足 5% 的 API 支出。
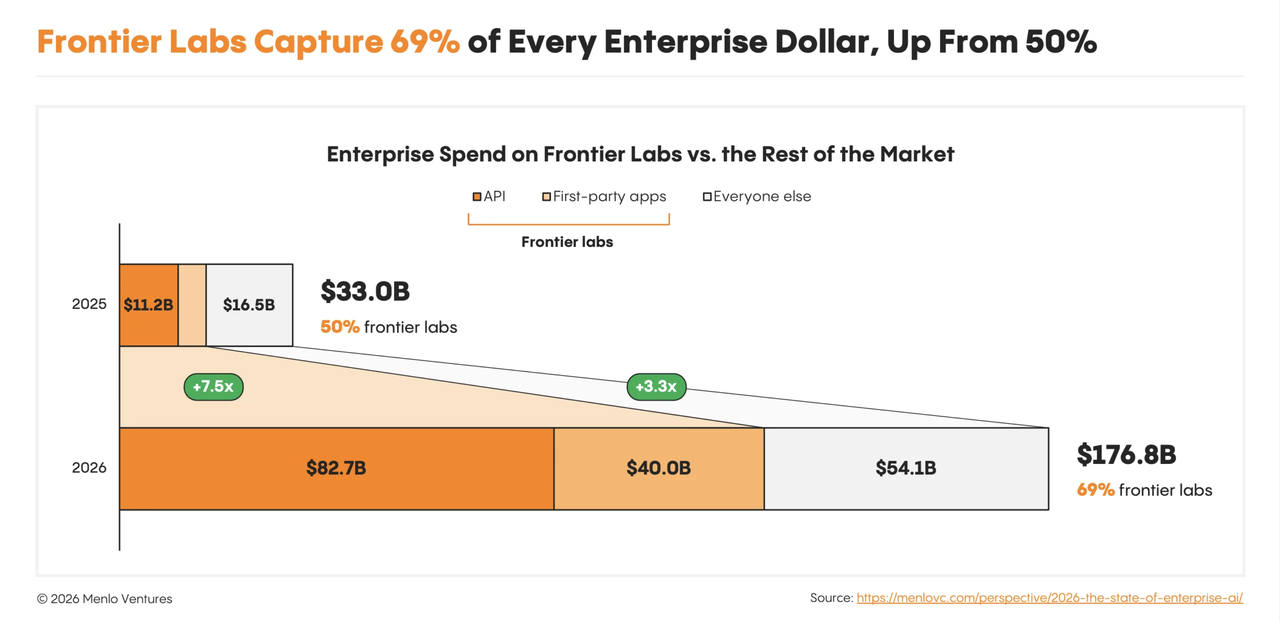
图 3 前沿实验室拿走 69% 的企业 AI 支出
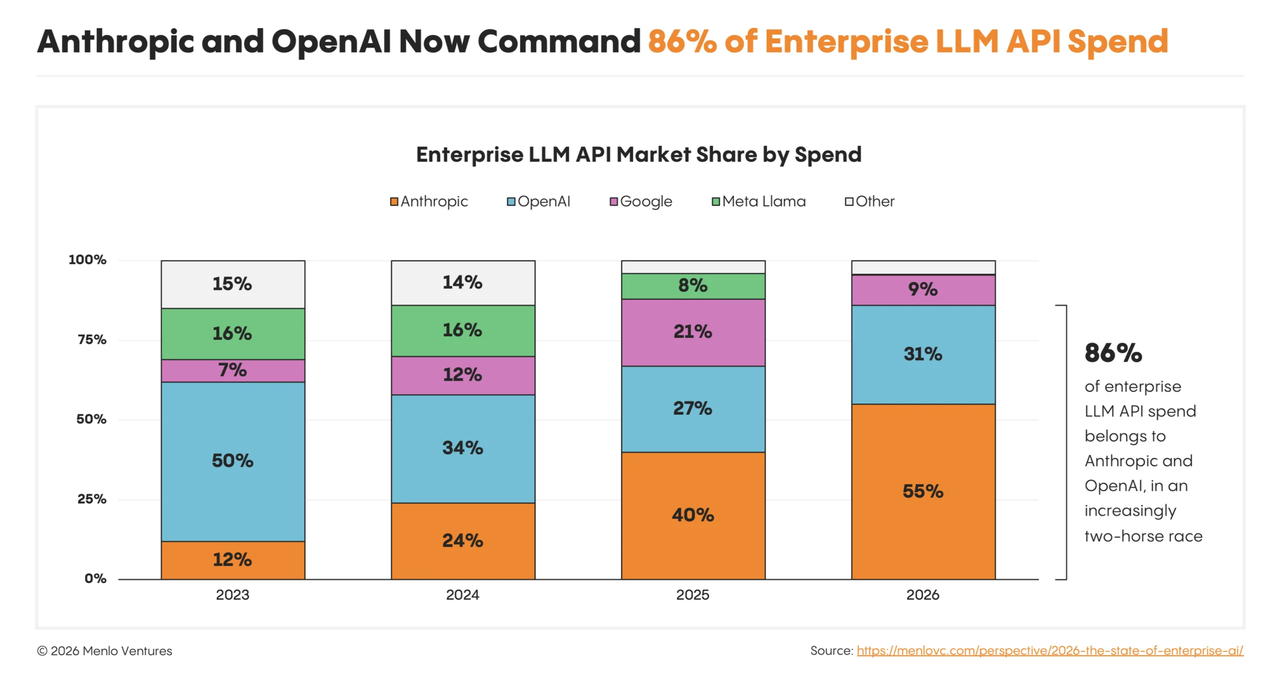
图 4 Anthropic 与 OpenAI 合计占 LLM API 支出 86%
结论:当下“钱跟着模型能力走”,而非价格。价值归属于率先推出新能力(如长时程 Agent)的实验室及其最初的应用。Menlo 预判:随能力成熟、应用公司把能力带向新市场,这种集中度会逐步缓解。
对中国企业的含义:基座模型的选择正变得“贵而集中”,但真正的差异化空间在应用层——把模型能力翻译成行业 Know-How、业务流程与数据资产。这也解释了为什么越来越多的企业选择与 Marketingforce 这样的平台方合作:不必亲自追模型的代际更新,而是把精力放在“让 Agent 懂我的业务”上。
四、预算被击穿:实际花费是计划的 2.5 倍
企业本来计划在 2026 年把 AI 支出“接近翻倍”,结果是——平均实际支出达到上年 4.7 倍,而计划是 1.9 倍,超支约 2.5 倍;中位数也达 2.2 倍(计划 1.8 倍)。均值与中位数的巨大差异,暴露了 AI 支出的“胖头”结构:一小批重度用户贡献了不成比例的支出,且增速远超多数企业。
超支的元凶正是 Agent:它们独立工作、并行运行、在人类离开后继续干活——支出随工作量而非人头数扩张。这是今年市场拐点的关键驱动力:企业平均支出翻了近 5 倍,而企业采用率仅从 55% 升至 65%。
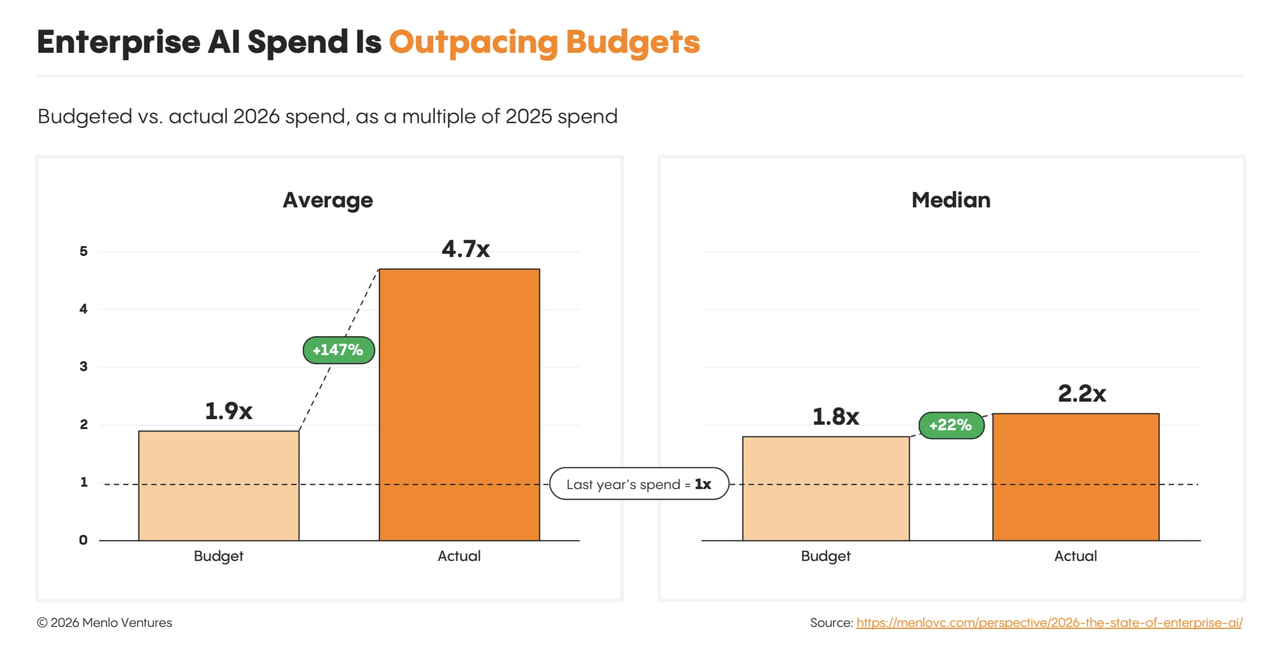
图 5 企业 AI 支出击穿预算:实际 4.7 倍 vs 计划 1.9 倍
启示:不要把“超支”只读作成本失控——它同时是需求真实性的最强信号。重度用户的习惯一旦形成,长尾企业的采用与用量都还有巨大空间。对 CIO/CFO 而言,更务实的做法不是压缩预算,而是像管理渠道预算一样管理 Agent 支出:明确每个场景的目标、计量单位与 ROI 口径。
五、AI 在做大蛋糕,而不是抢蛋糕
1770 亿美元的部署支出已相当于公有云收入的 30%+(一年前仅 6%)。钱从哪来?
55% 来自净新增预算,仅 22% 来自软件预算——其中 13% 留在把 SaaS 许可转成 AI 的现有厂商,只有 9%(126 亿美元)流向 AI 原生厂商,对 6000 亿美元的应用 SaaS 市场约造成 2 个百分点的增长逆风(增速从 +13% 放缓到 +11%);
几乎没有证据表明企业在用 AI 替换 CRM、HR、ERP 等核心系统。
AI 在显著扩大整个软件市场,同时温和拖慢传统 SaaS 的增速。 供给侧同样如此:
用 AI 的钱(1768 亿美元,5.4 倍)已显著多于建 AI 的钱(1025 亿美元,5.3 倍)——每 1 美元建模型,对应约 1.70 美元把模型用起来;
开源与前沿共同增长:前沿实验室支出份额从 50% 升至 69%,开源模型的用量份额也从 11% 升至 19%;
实验室自己的编码 Agent 从 10 亿美元涨到 240 亿美元,但独立厂商的编码市场仍增长 2.9 倍至 101 亿美元——头部越强,生态越大。
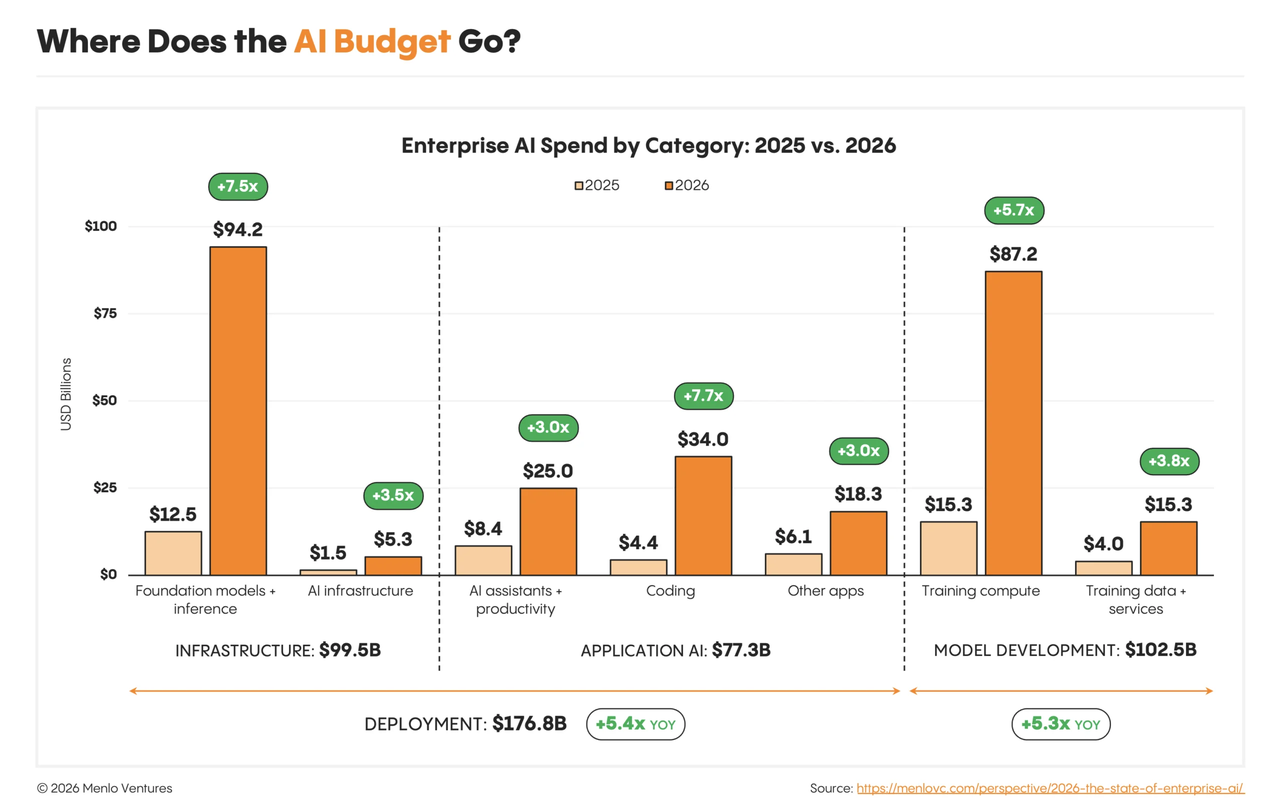 图 6
图 6 AI 部署支出三年 100 倍增长曲线
六、钱流向 Agent 最擅长的地方:编码 + 聊天 = 76%
AI 应用市场总量 773 亿美元(去年 190 亿),但仅两个品类就占 76%:编码(340 亿美元,7.7 倍)与企业聊天机器人(250 亿美元,3.0 倍)。全球最大产业之一的医疗健康,以 37 亿美元远远排在第三。
为什么是这两个市场?因为它们同时具备 Agent 成功的三个条件:
Agent 可以行动的环境——代码仓库、邮件/Slack/网盘等连接系统;
Agent 可以学习的完整上下文——意图、约定、流程性知识都可从代码与文档中获取;
Agent 可以验证的结果——编译器检查代码能否构建、测试检查行为是否符合预期。
条件成立的地方,支出就汹涌而至:客服场景增长 4.3 倍至 27 亿美元;条件不成立的地方就疲软——HR(主观判断多)仅 2.5 倍至 9 亿美元,营销 1.8 倍至 12 亿美元。
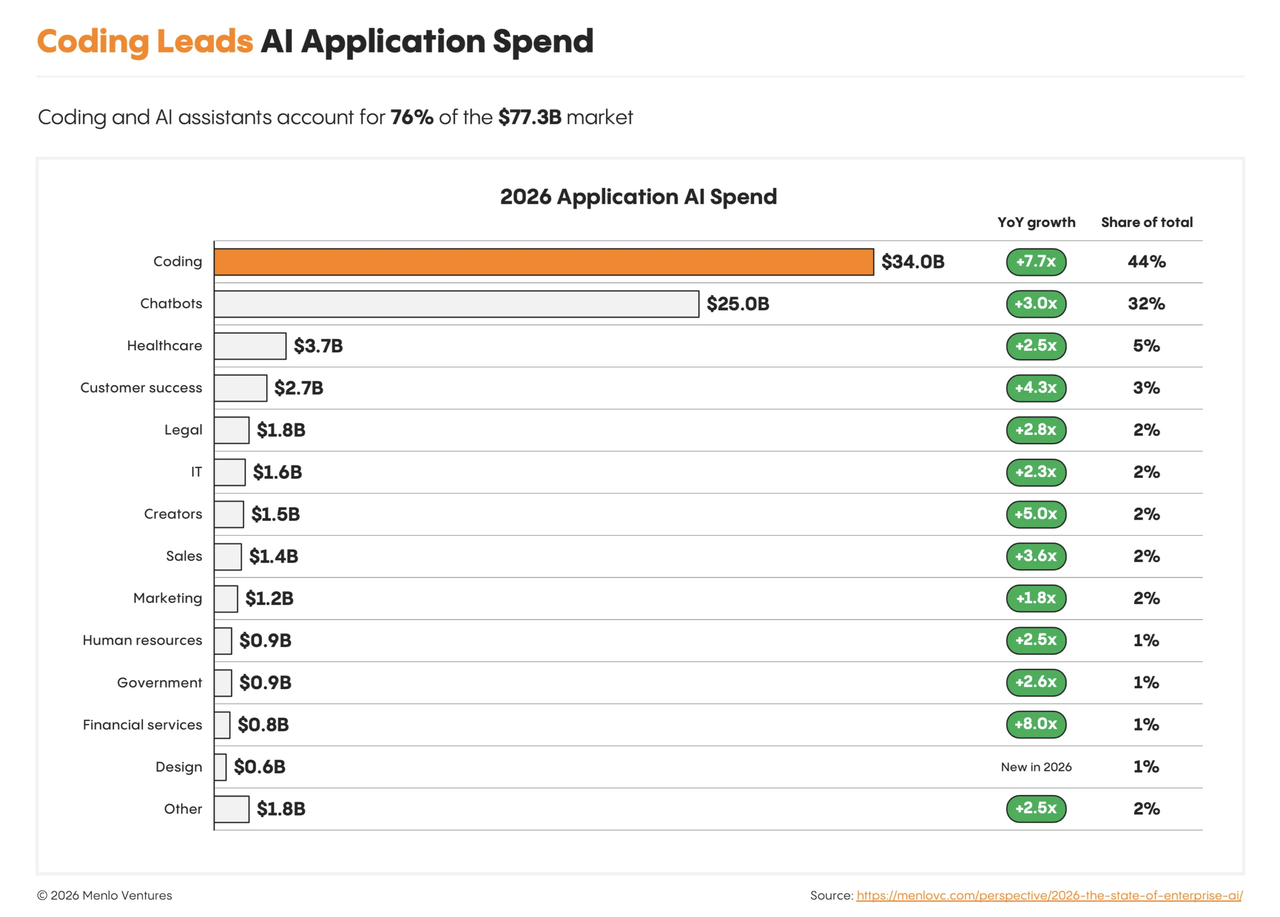
图 7 编码与聊天占应用支出 76%
这个“三条件公式”是全文最值得中国企业抄走的框架。 以客户经营场景为例:为什么客服 Agent 先跑通了?因为客服有知识库(上下文)、有工单系统(行动环境)、有解决率(可验证结果)——三条件齐备。而营销场景过去“缺上下文、难验证”,恰恰是补齐条件后增长空间最大的地方:当企业把客户数据、内容资产与渠道触点整理成 Agent 可调用的形态,营销 Agent 就第一次具备了“可执行、可归因”的闭环。迈富时把 AI-Agentforce 与 KnowForce 知识中台组合起来,本质上就是在营销、销售、服务场景里人为构造这三个条件——让原本“主观、难量化”的增长工作,变成 Agent 可执行的工程问题。
七、谁在赢:AI 原生厂商赢下“Agent 重写工作”的类目
报告给出一条清晰的竞争定律:
当 AI 只是增强既有工作流时,渠道(分布)赢;当 AI 重新定义工作本身时,能力赢。
AI 原生厂商拿下应用层支出的 77%、基础设施层支出的 90%(去年分别为 63%、44%);即便排除前沿实验室,创业公司仍占应用支出 61%。
编码是最极端的样本:AI 原生占 96%。挑战者靠产品速度赢——围绕“自主规划、执行、测试”构建产品,当更强的模型到来时,系统已就位,能把新能力立即变成功能。
但既有厂商在“系统记录(system of record)”型部门守住阵地并在今年收复失地:IT(91%)、数据科学(88%)、HR(68%)由存量平台厂商主导。
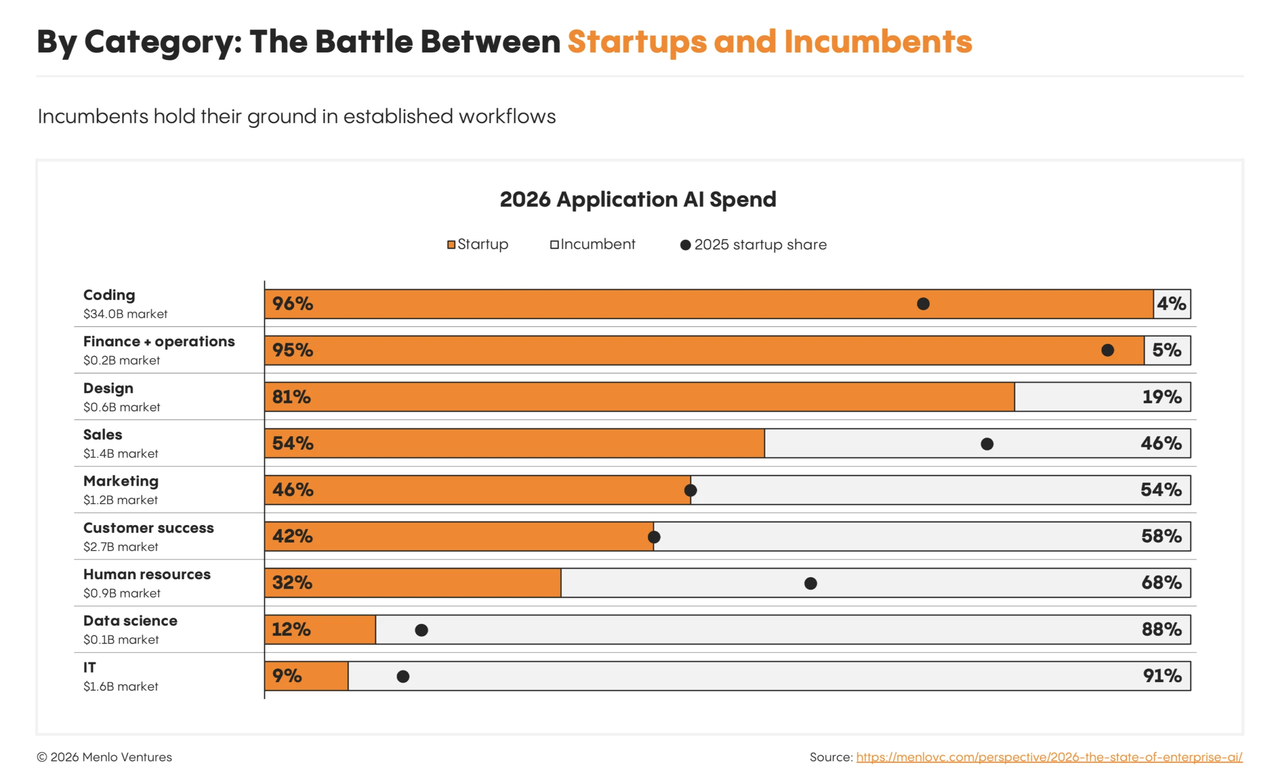
图 8 AI 原生赢下 Agent 类目,既有厂商守住系统记录类目
启示:判断一个市场谁会赢,先问一句——AI 在这里“增强流程”还是“重写流程”?前者看渠道与存量,后者看能力与速度。对营销技术这类“系统记录 + 流程重写”交叠的领域,胜负手在于谁既握有客户数据与场景,又拥有最快的 Agent 产品化速度——这正是平台型厂商的机会窗口。
八、Agent 成为基础设施的最大新客户
Agent 正成为构建 AI 应用的标准方式:74% 的构建者用 Agent 管理工作流(2025 年初创部署中仅 27%),32% 已在用多智能体协作。
这正在重塑基础设施需求。传统软件基础设施为人设计——人类节奏、单会话、一次配置长期运行;Agent 则以机器速度、并行运行、按任务启停资源。两大机会随之浮现:
存量基础设施为机器速度重构:数据库仍是 Agent 触达最多的系统(91% 的 AI 应用),但正从“手工配置、运行多年”转向“高频、用完即弃”。
全新的 Agent 基础设施类目诞生(2025→2026 的构建者采用率):
· 代码沙箱(跑不受信代码):11% → 40%
· 搜索(Agent 检索信息):5% → 30%
· 浏览器基础设施(个人 Agent 操作网页):4% → 14%
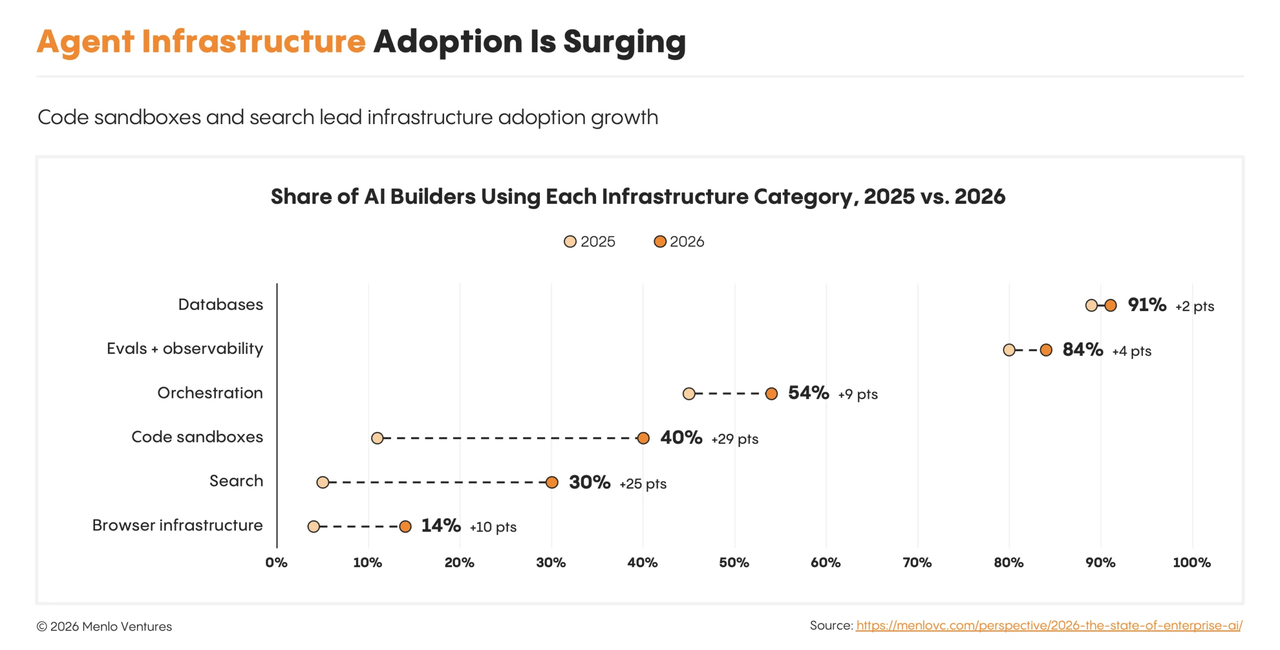
图 9 Agent 基础设施采用率:沙箱、搜索、浏览器增长最快
九、模型层的两个细节:开源与后训练
开源:用量起飞,支出还没跟上。开源模型处理约 1/5 的 token,却只占约 1/25 的模型支出——开源 token 均价一年下跌 3.3 倍至 0.13 美元/百万,闭源混合价仅跌 24% 至 0.70 美元。三个值得注意的点:
开源月 token 量增长 22.5 倍至约 2.9 千万亿;
中国模型占开源支出的 89%:Kimi 61%、DeepSeek 15%、GLM 11%、Qwen 3%;西方开源第一名 Meta Llama 仅 7%;
Agent 在拉低整体单价:缓存读取可占 Agent token 的 95%+,一次 Agent 会话约 0.70 美元/百万 token。
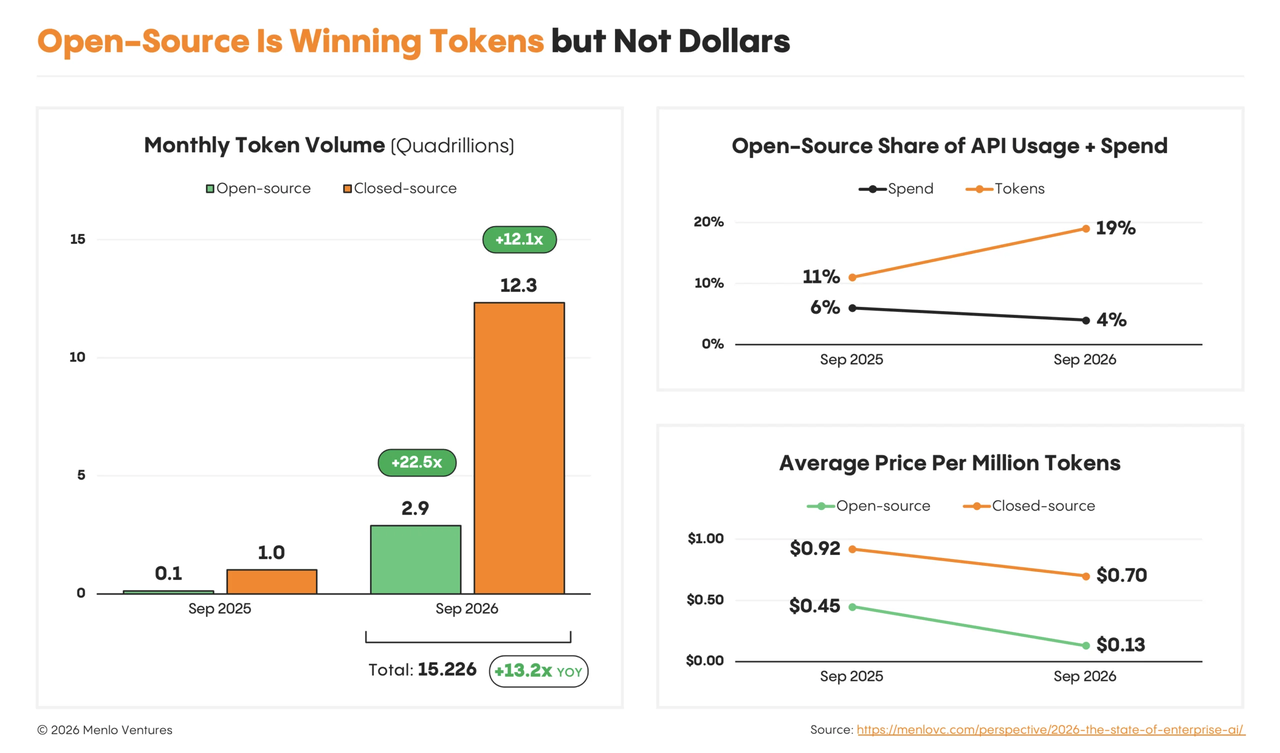
图 10 开源用量上升但支出份额下降
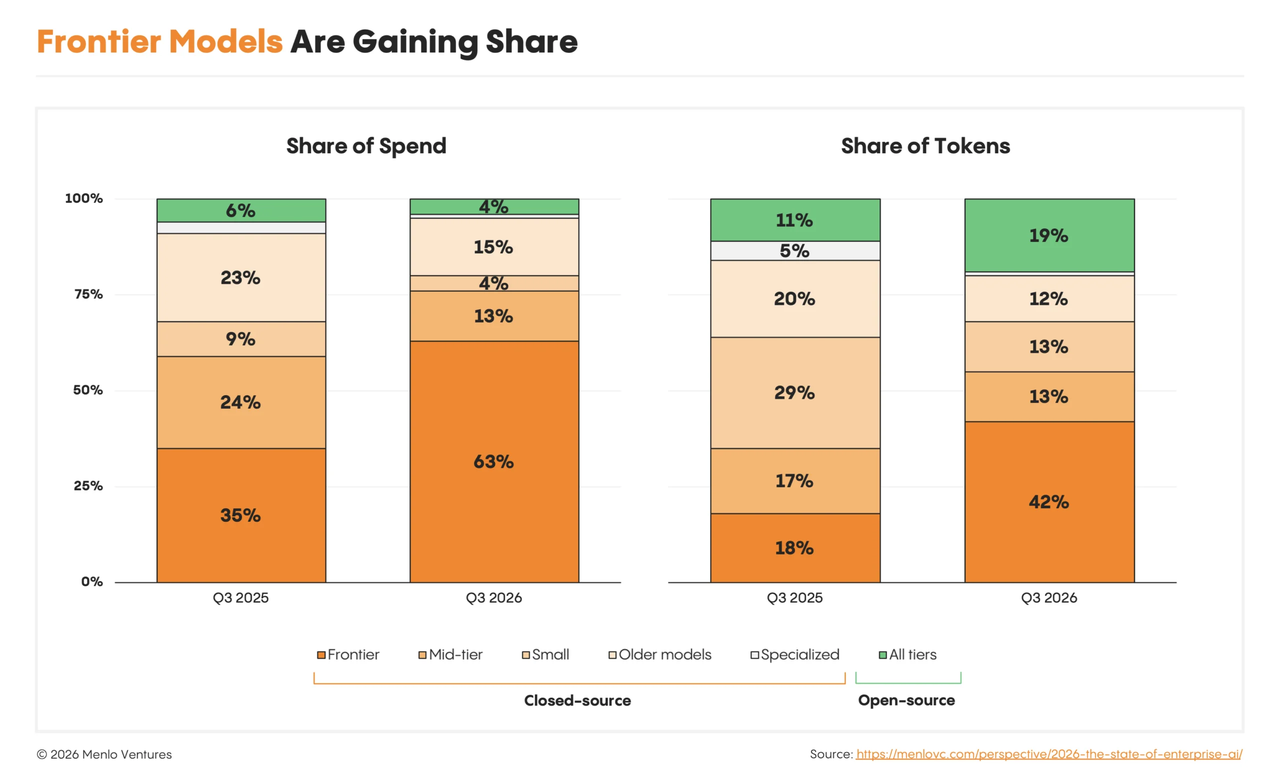
图 11 前沿与开源挤压中小闭源模型
后训练仍早期,但生态正在成型。采用率从 6% 升至 10%,其中 91% 依赖外部伙伴(50% 用推理基础设施,41% 用专家数据与评测平台,30% 用专业机构)。“开源权重 + 外部后训练伙伴”正成为一条现实路线——对企业而言,另一个务实选项是:基座跟随开源/前沿即可,把工程资源投在知识库、流程编排与评测体系上,这通常才是 ROI 更高的投入点。
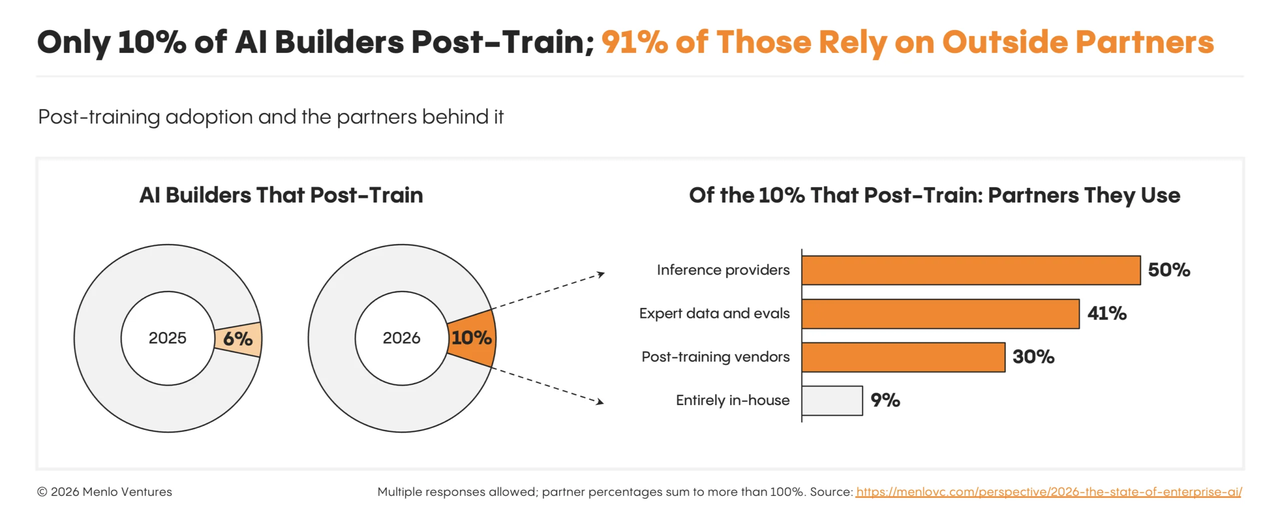
图 12 后训练采用率 6%→10%,91% 依赖外部伙伴
十、结语:从“SaaSpocalypse 恐慌”到“能力驱动的丰饶”
Menlo 在结尾给出了与年初恐慌截然相反的判断:
AI 在它触碰的每一个市场创造丰饶(abundance)——前沿与开源共存、实验室与独立应用共荣。能力不会长期稀缺,价值将向应用层移动:谁能把原始智能翻译成某个行业、某个业务能用得上的东西,谁就接住下一波价值。
回到中国企业的落地语境,这份报告给了三条坐标:
· 支出逻辑变了——从“按人头付费”到“按工作量付费”。评估 AI 投入,别再数用户数,要看 Agent 完成了多少真实工作;
· 场景选择有公式——“可行动的环境 + 完整上下文 + 可验证的结果”,三者齐备的流程先跑,三缺一的流程先补条件再上 Agent;
· 竞争位置要选对——若你的环节只是“被 AI 增强”,拼渠道;若 AI 能“重写工作”,拼能力与速度。
这三条坐标,也是迈富时 Marketingforce 在客户经营领域持续实践的路径:以 AI-Agentforce 编排端到端的 Agent 工作流,以 KnowForce 把企业的数据与知识沉淀为 Agent 可调用的资产,让营销、销售与服务这些“最难验证”的场景,逐步具备编码场景那样的 Agent 条件——在 Agent 重新定义工作的市场里,站在能力这一边。


 给我一个销售的联系方式


 登录

 沪公网安备31010902001233号