一、最刺眼的一组数字:92% 在试,8% 在赚
德勤这份白皮书开篇就抛出一个被反复验证、却始终刺眼的事实:
"92% 的企业在进行 AI 试点,然而……仅有 8% 的企业认为自己达成了财务和战略收益,4% 的企业认为自己真正实现了 AI 组织级转型。"
这意味着:绝大多数企业的 AI 投入,停在"概念验证(POC)"的浅水区,没能游到"规模化价值"的深水区。 我们此前讨论的"AI 客服进入业务系统""Agent 成为数字同事""AI 替你下单",本质上是同一道考题的不同侧面——技术已经 ready,组织还没 ready。
德勤把它称为"承诺与成效的悖论"(The Paradox of Promise and Performance):企业不缺试点,缺的是把试点变成可复制、可扩展、可持续运营的产品与能力。本报告的价值,正是给出一套从"试点"到"AI 原生企业"的系统化路线图。
二、为什么"线性优化"走不通了:三大结构性悖论
德勤的判断很尖锐:常规手段已无法解决以下三大结构性悖论,而生成式 AI(GAI)的本质,是实现了劳动力与产出的非线性解耦——把原本受人类注意力、时间、精力限制的推理、分析与协作能力,从"串行且稀缺的人力能力"转化为"可并行、可规模化的系统能力"。
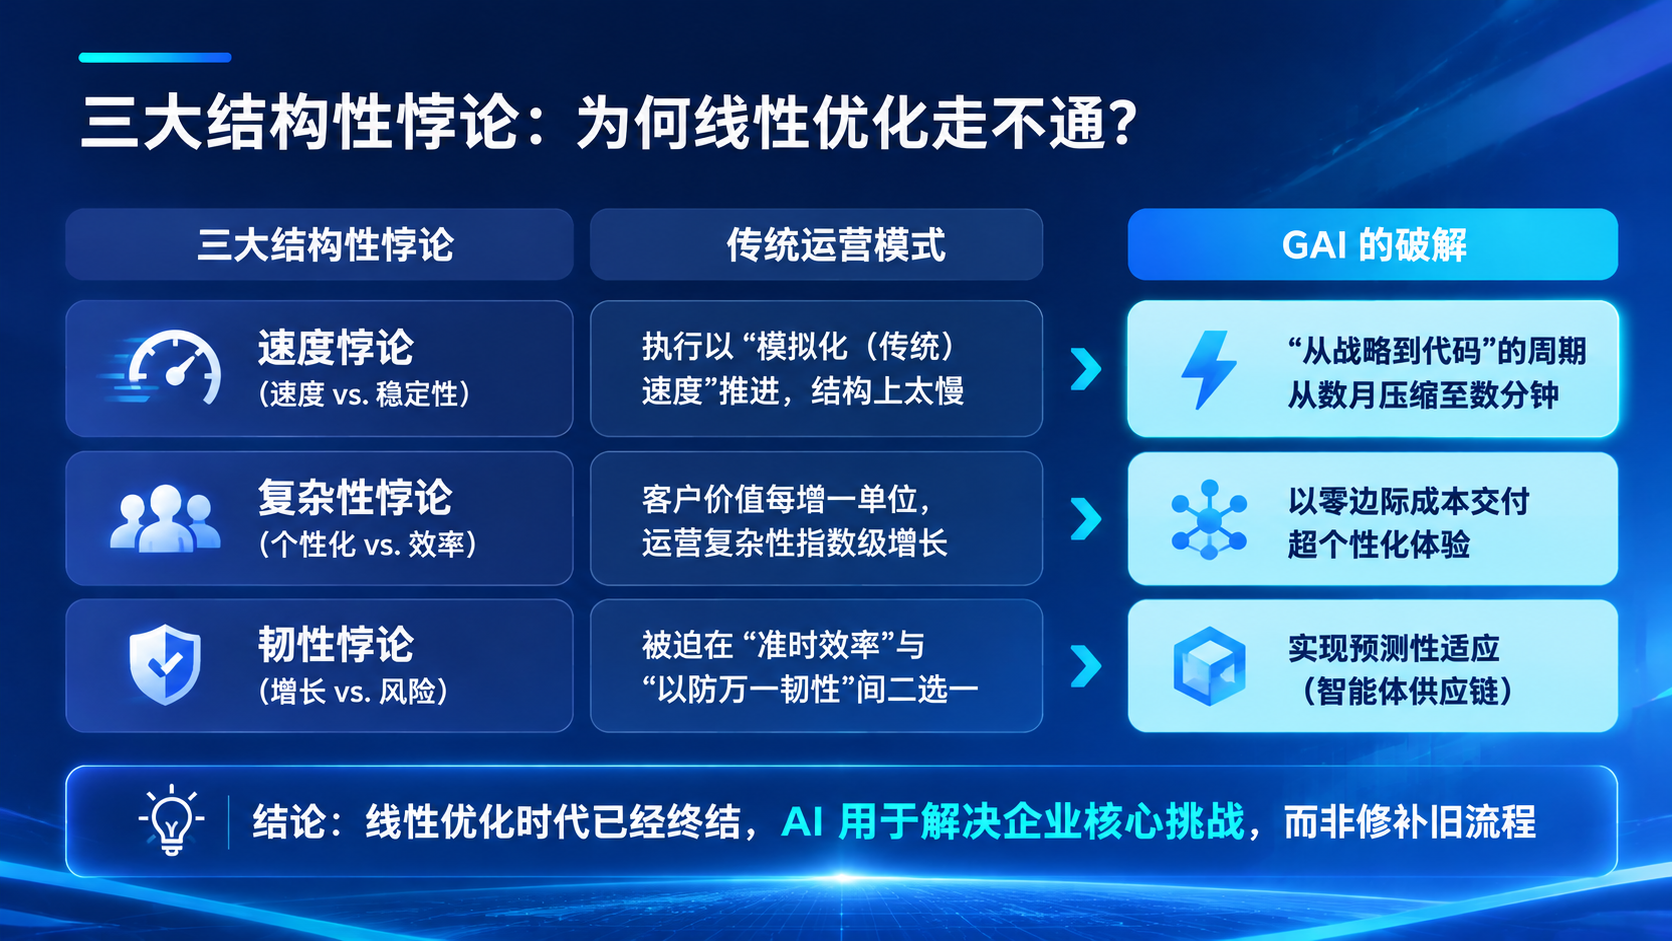
报告进一步把价值创造的底层逻辑拆成三条主线,与我们的系列主题一脉相承:
· Recode the Industry|重编产业逻辑:从"链条式、反馈滞后的线性价值链"转向"由智能体网络持续驱动、实时感知—预测调度—自适应反馈的循环增长"。报告给出六个行业范式(自演化工厂、实验室闭环、全渠道智能供应链、实时风险图谱、意图生产与制作、生成式工程系统)。
· Reassemble the Organization|重组组织形态:从"边界明确的筒仓式流水线"转向"开放的能力网格(Capability Fabric),由 AI 动态协调、人力在其上叠加价值"。
· Re-Architect the Workforce|重塑人才能力:人力分配重心从"执行型任务"迁移到"认知与创造型任务",形成新的竞争力结构。
三、现实检验:鸿沟到底卡在哪
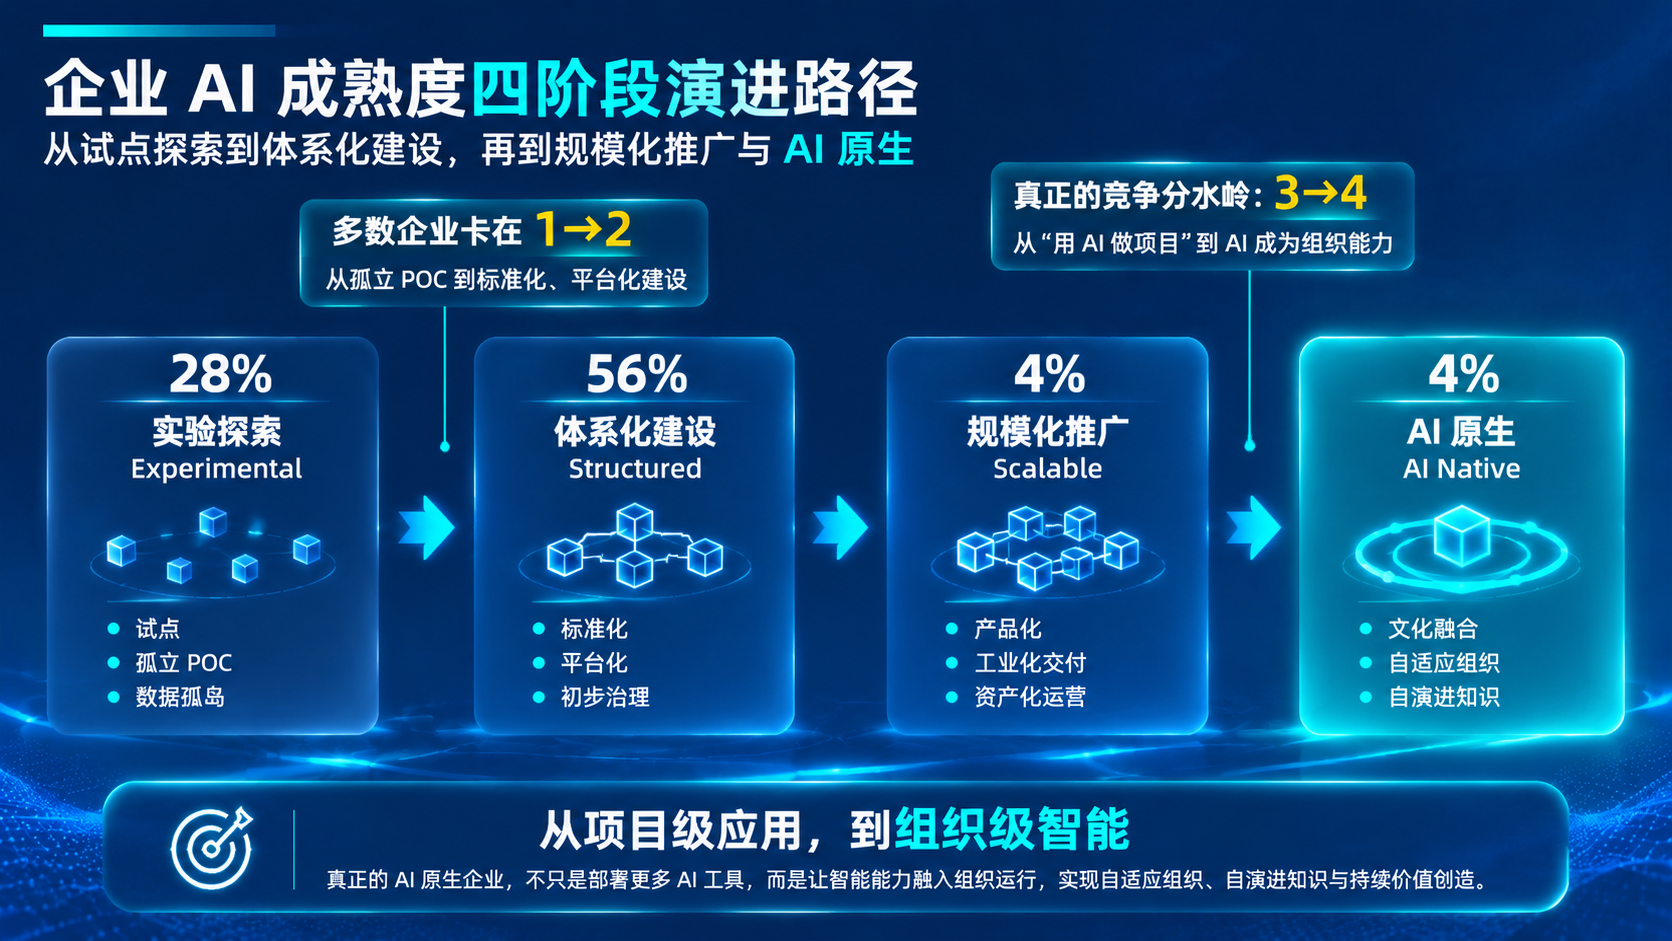
3.1 成熟度分布:大多数人还在"渐进落地"
德勤把企业 AI 成熟度分为四档,其分布本身就说清了问题:
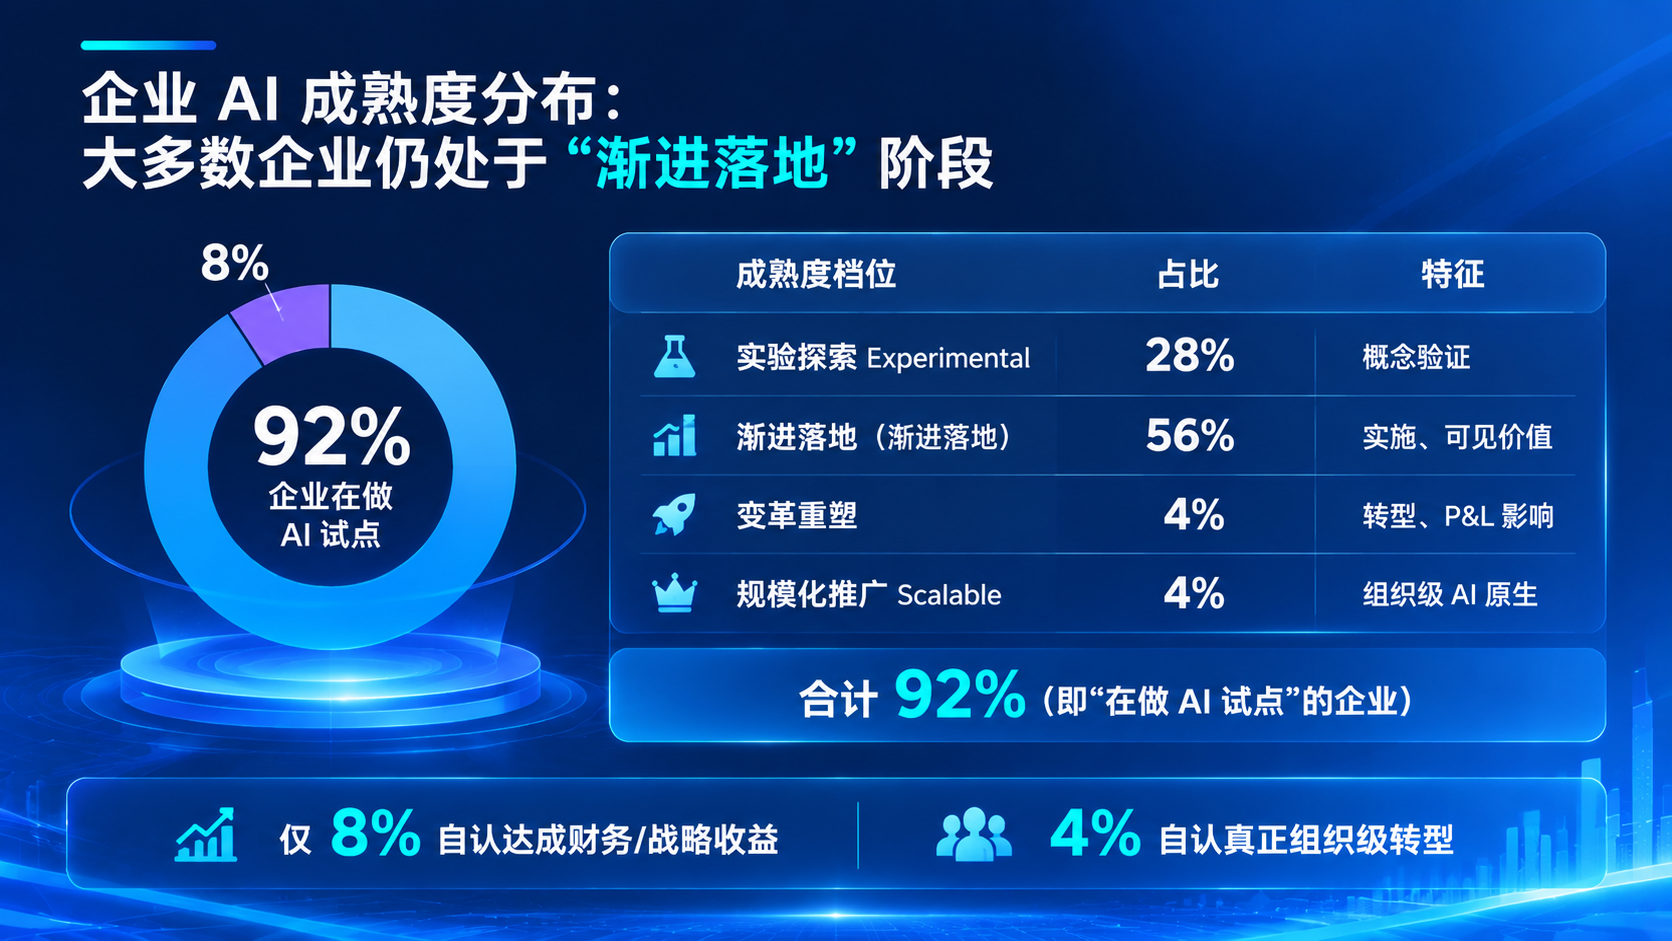
多数人卡在"渐进落地"——看得见效率,摸不到结构性影响。
3.2 五大关键洞察
- 1、从"做得更快"到"做以前做不到的事":企业不再满足于让 AI 帮助"做得更快",而是希望 AI 能"让我们做以前做不到的事"——这是 AI 从效率到创新的关键变化。
2、最大阻碍来自组织,而非技术:技术问题通常只是组织问题的"外在表现"。最重大的障碍在于结构与文化——数据孤岛、职能错位、AI 素养有限、规避风险的心态。
3、客户服务、营销、IT 仍是主阵地,研发成为新前沿:AI 越来越被视为新产品开发与探索的引擎,而不仅是自动化工具。
4、后台职能滞后但潜力巨大:财务、人力、采购仍处待解锁阶段,长期自动化与生产率提升潜力巨大。
5、短期不确定下,高管仍抱长期乐观:不投 AI 的风险已高于短期看不到回报的风险,AI 被视为未来竞争力的"基础设施"。
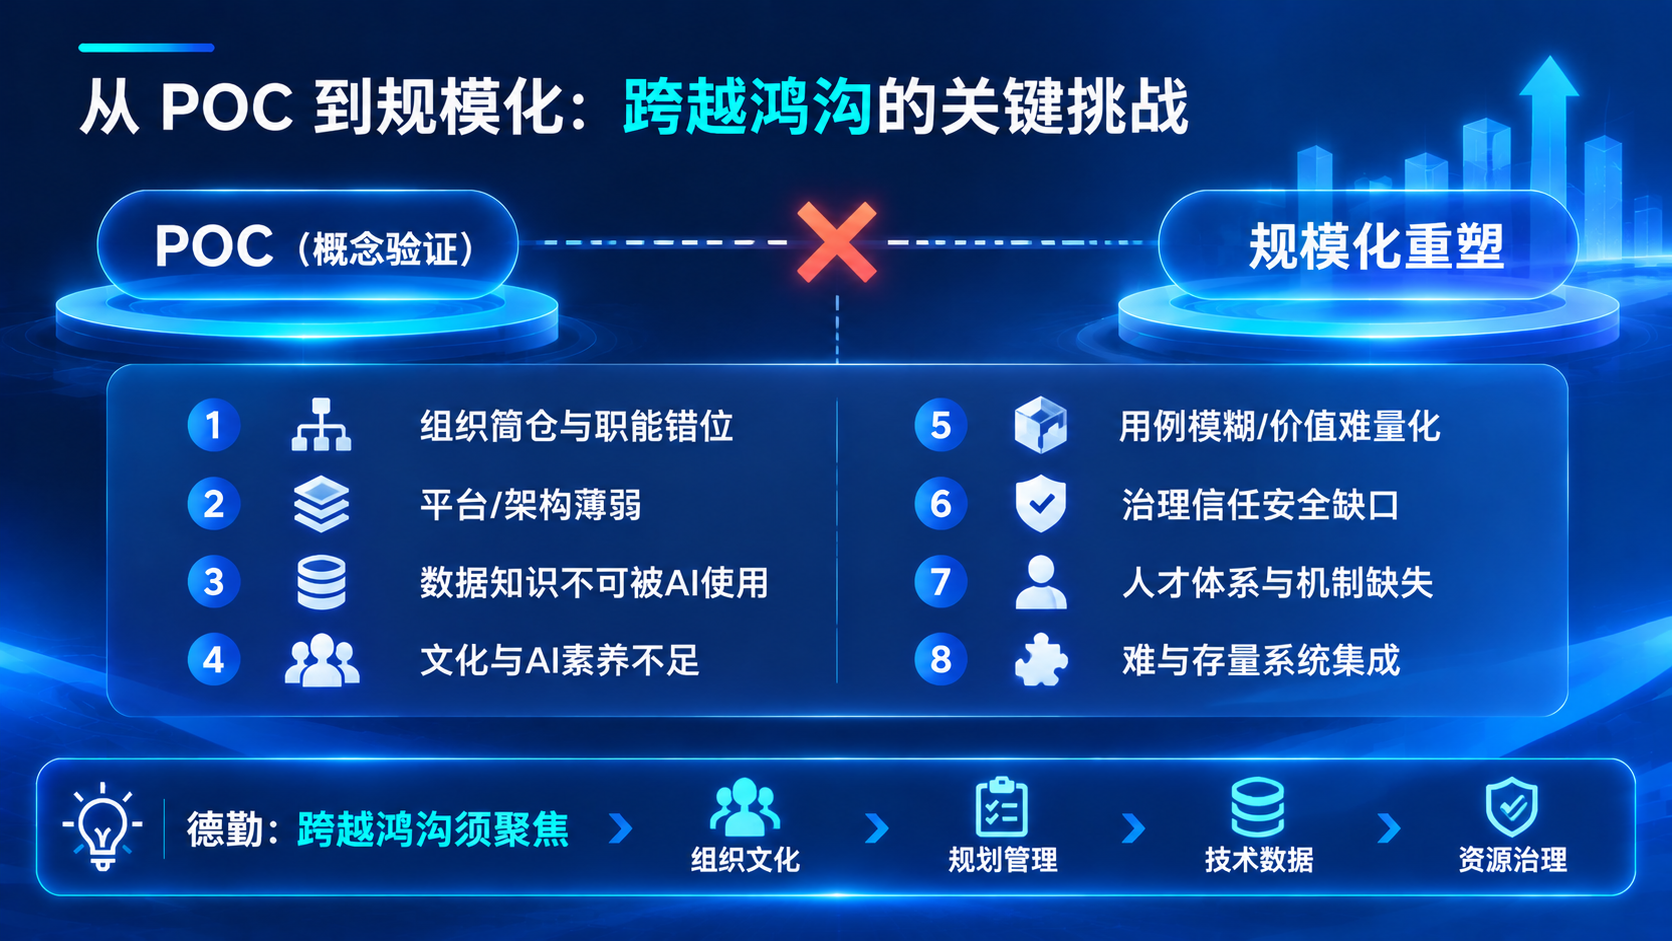
3.3 POC→规模化 Top 10 绊脚石
报告列出 AI 用例表现不及预期的十大原因(按占比):
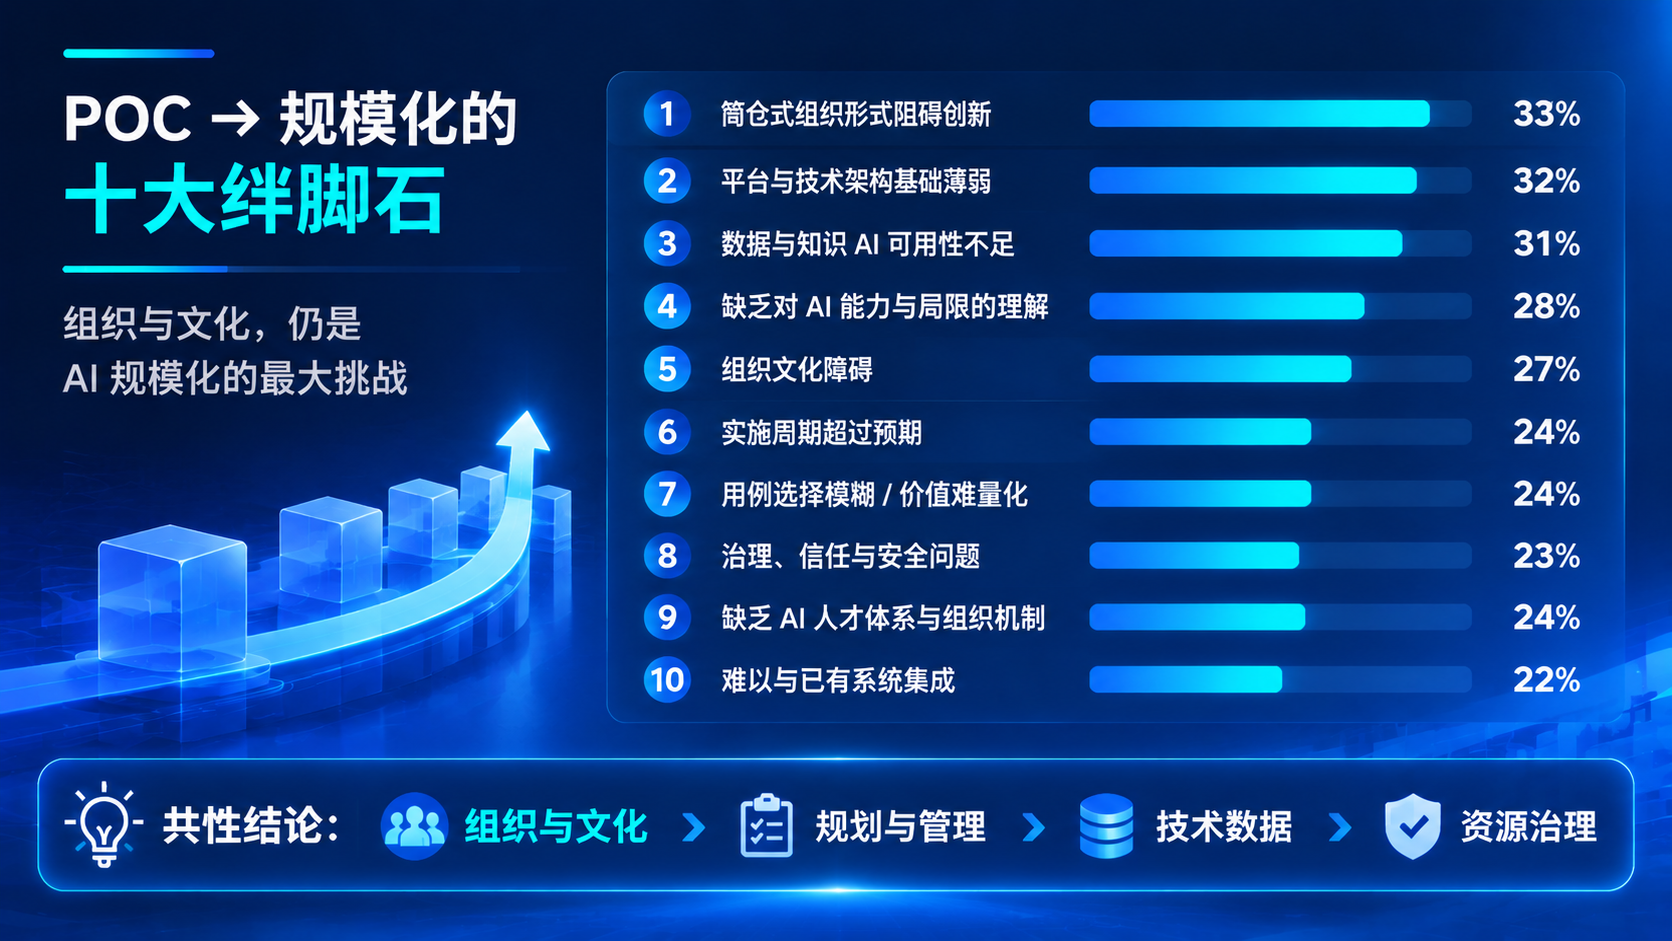
图 1 把这组"绊脚石"画成一条从试点到规模化的断裂带——卡点不在模型,而在组织、数据与平台底座。
四、设计 AI 优先的企业:六支柱就绪度框架(aiRMF)
德勤把"从被动应对到主动进化"落地为一套企业 AI 就绪度框架(aiRMF),并强调:它不是一张检查清单,而是一套协同运转的"整体轮盘"。框架覆盖六个关键支柱,并贯穿四层逻辑:
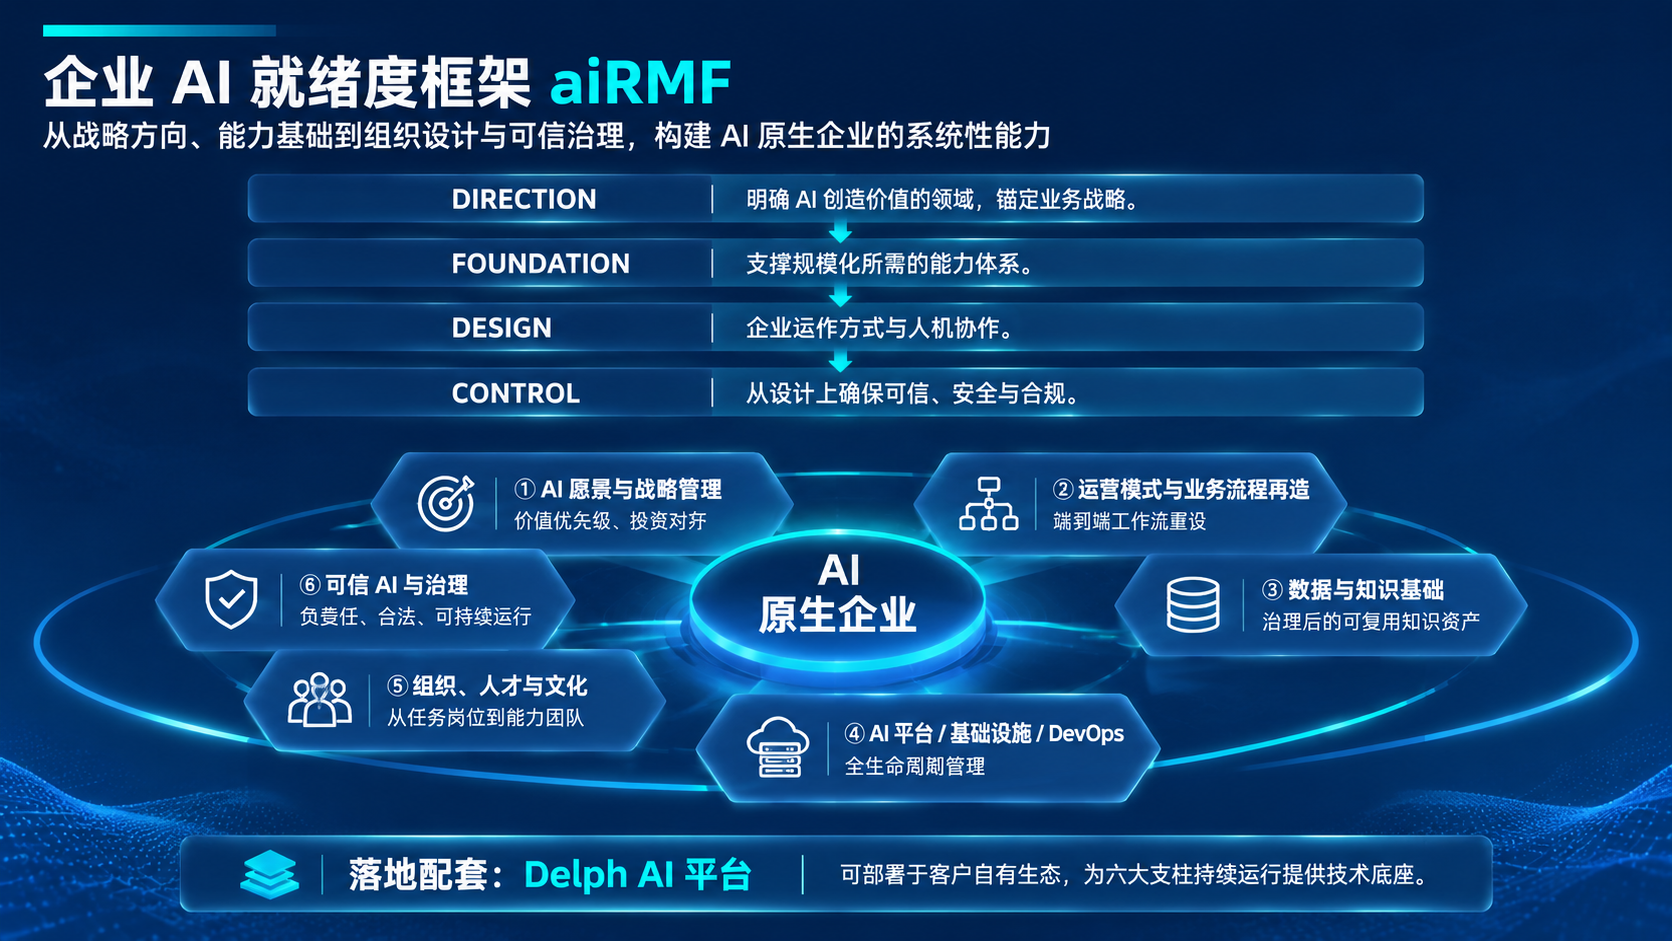
这套框架与我们前面几篇的核心主张完全同构:AI 的胜负不取决于单点模型,而取决于"战略—能力—运营—治理"四层的系统就绪。
五、从就绪到落地:四级成熟度跃迁
德勤给出四级成熟度,把"你身处何方"具象化,每一级都对应六大支柱的演进状态:
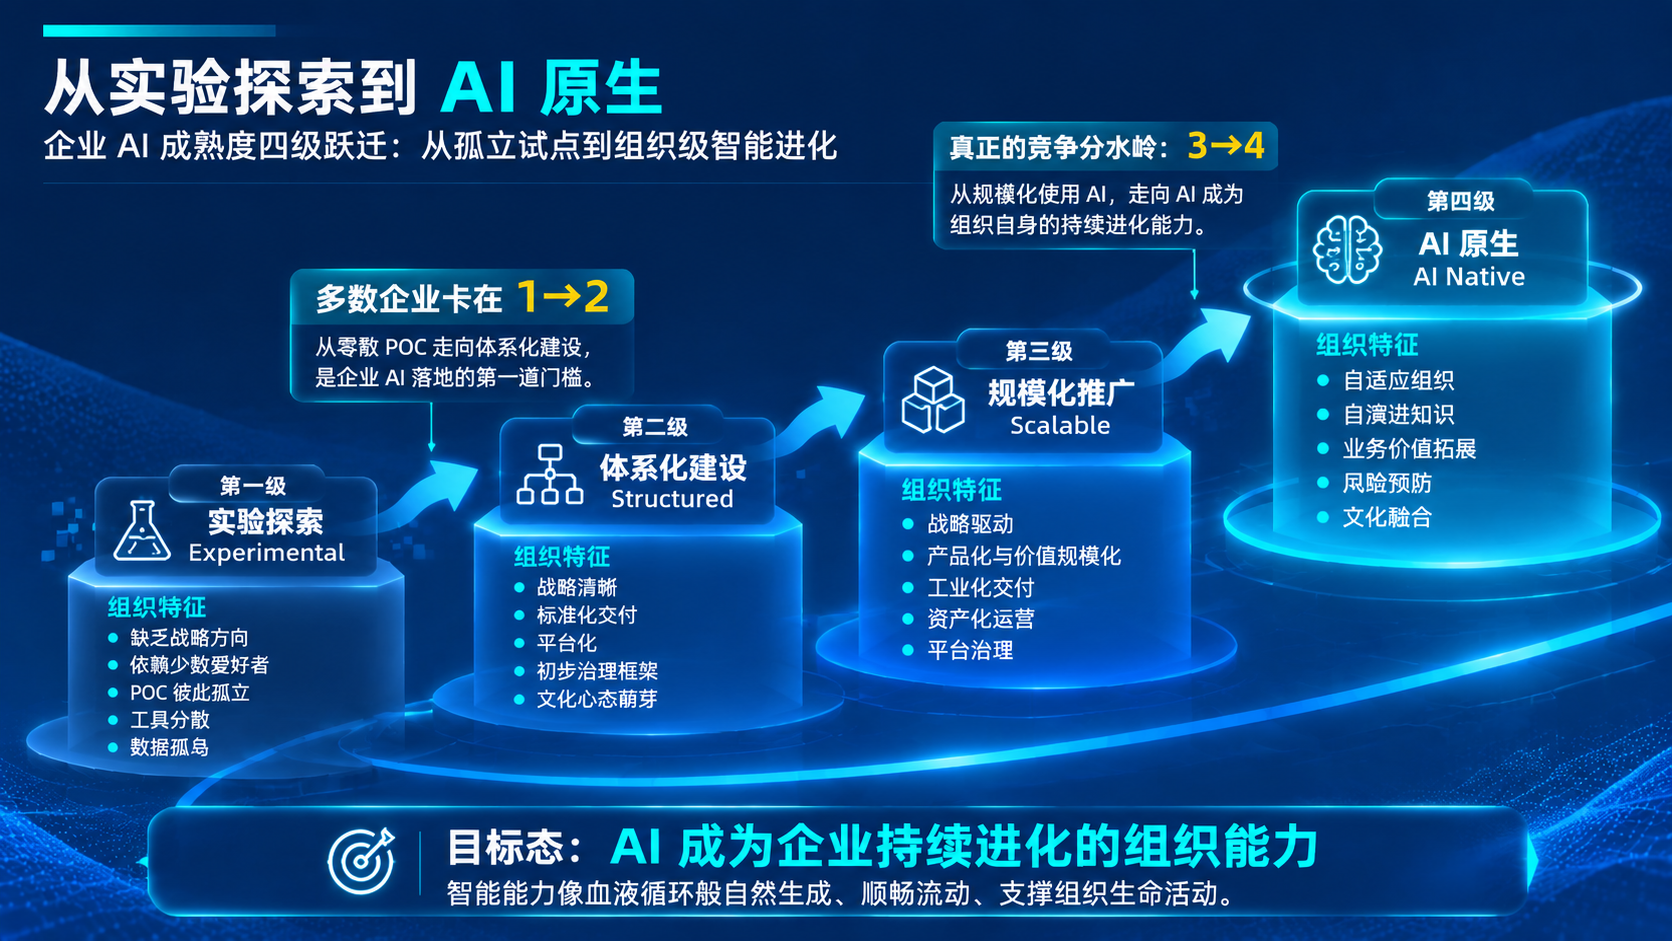
图 2 用一条跃迁阶梯呈现这四级——绝大多数企业卡在 1→2,真正稀缺的是 3→4 的"AI 原生"能力。
六、迈富时 Marketingforce 的解法:把"就绪度"变成可落地的产品
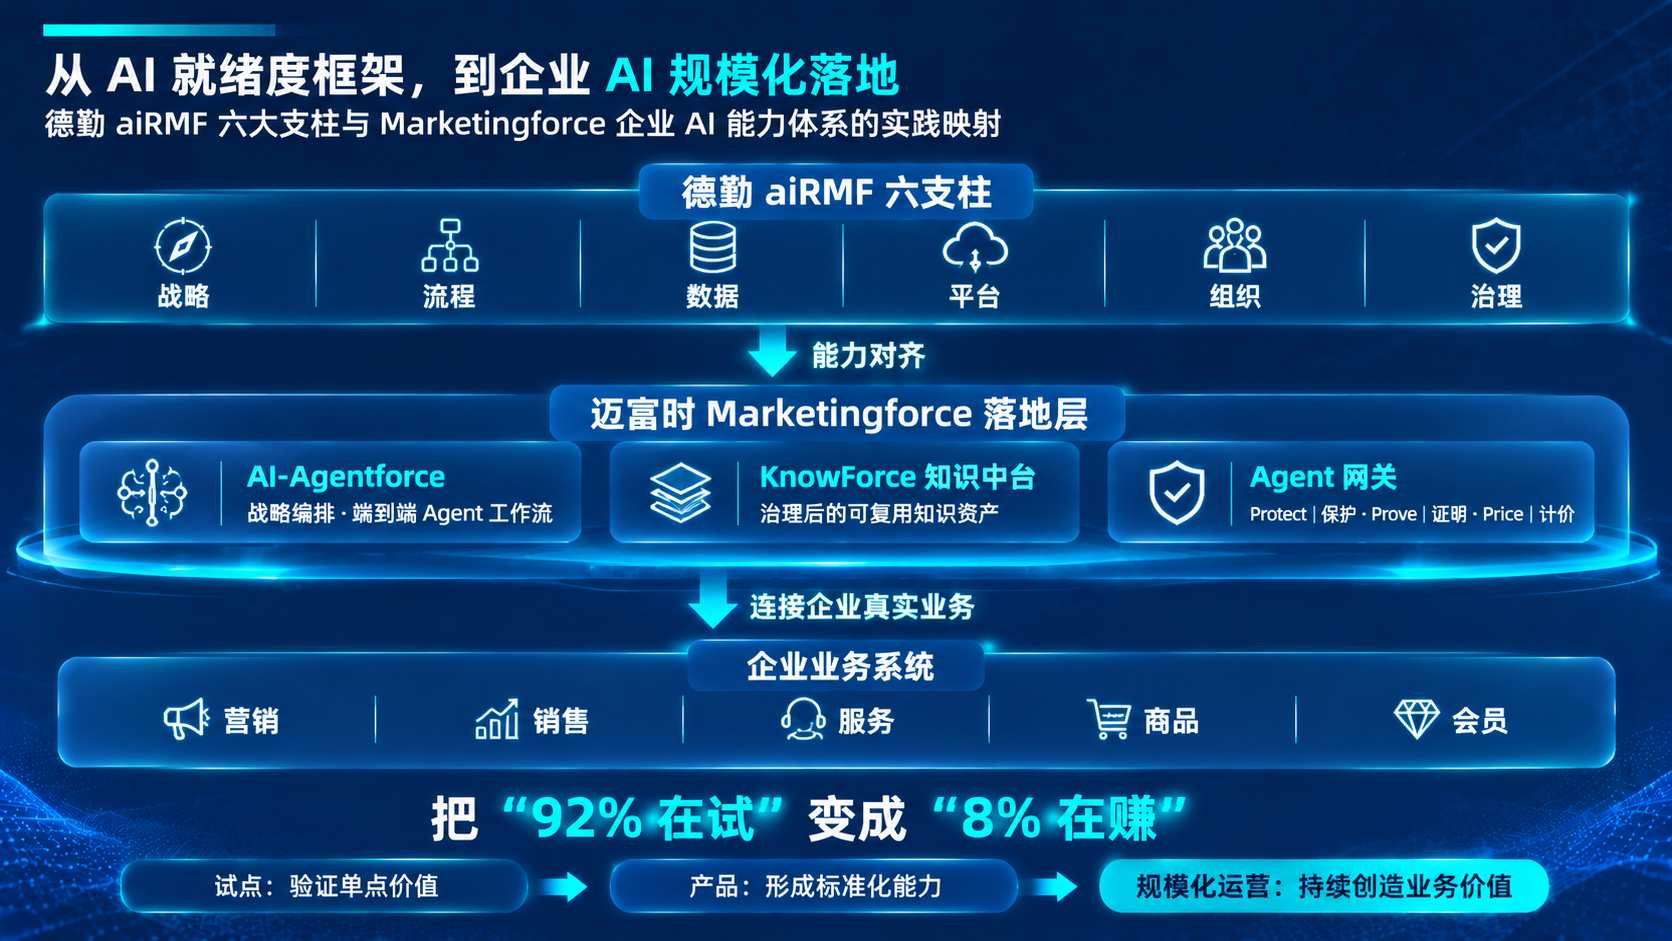
德勤的框架是"组织语法",而企业的痛点是"落地工具"。迈富时 Marketingforce 把 aiRMF 六支柱翻译成可部署、可运营的产品能力——不让企业从零造轮子,而是把"从试点到规模化"的底座一次性修好。
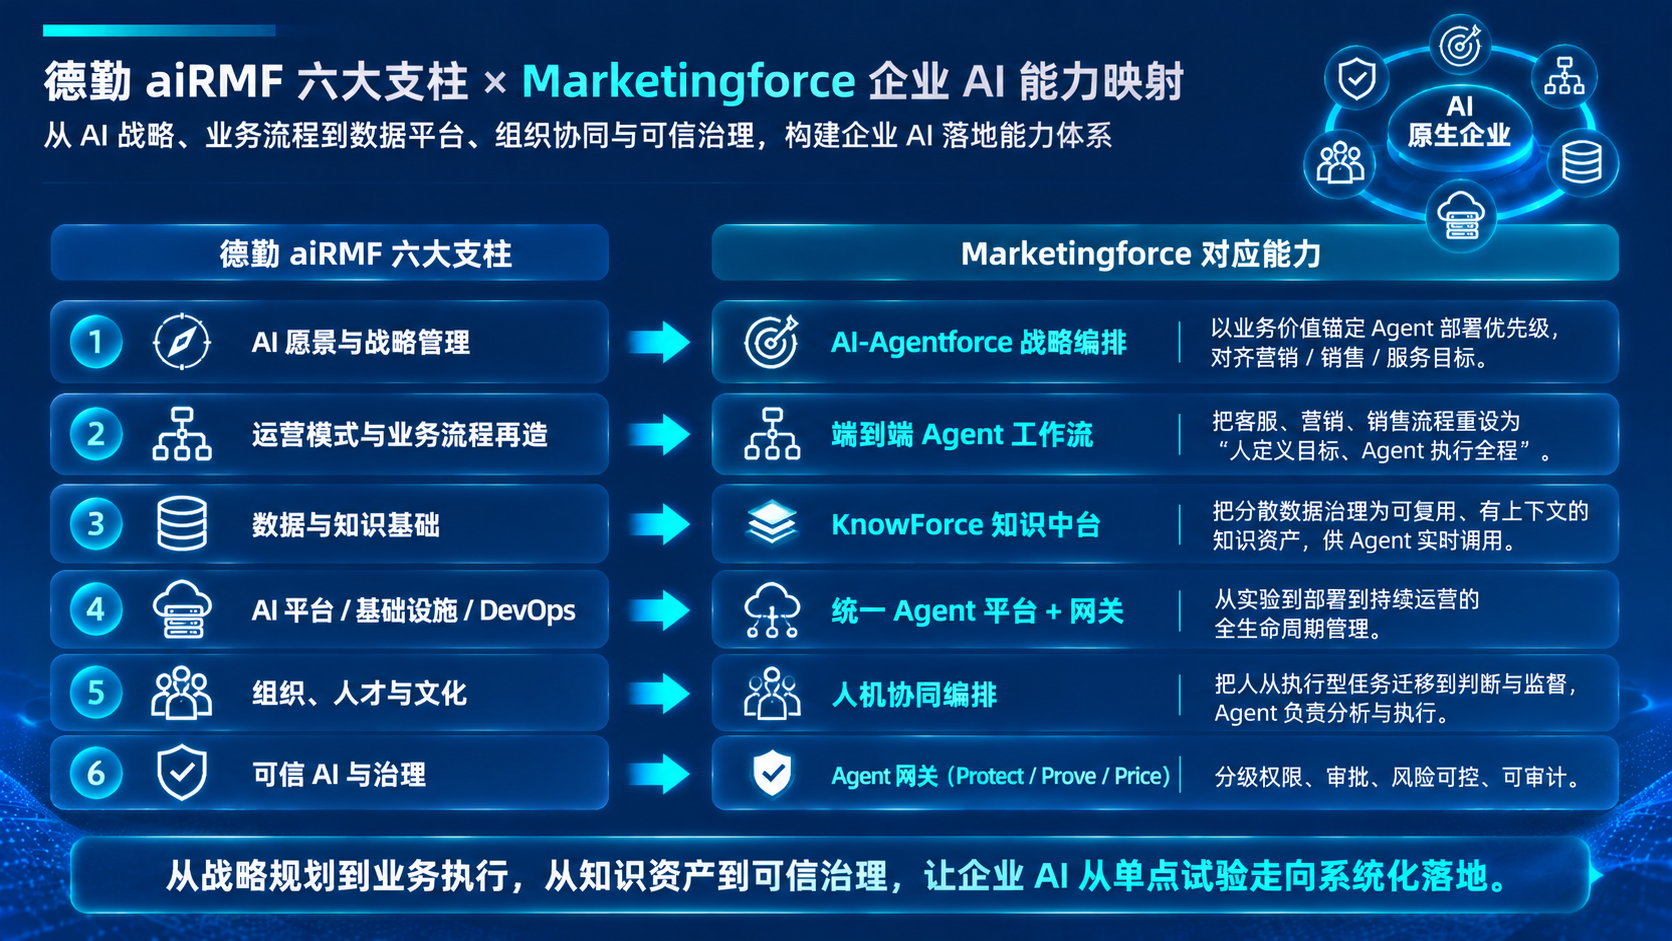
图 3 给出 Marketingforce 的"就绪度→规模化"落地映射架构,与德勤六支柱一一咬合。
七、结语:AI 原生不是终点,是一种"持续演进"的组织能力
德勤在结尾点明:AI 的长期价值,在于"将技术进步转化为可复用、可持续演进的组织能力"。就绪度评估不是一次性的方案设计,而是让智能能力"像血液循环般自然生成、顺畅流动、支撑整个组织的生命活动"。
回到开头那组数字——92% 在试、8% 在赚。这道鸿沟的真正宽度,不是技术,而是组织、数据与治理的 readiness。迈富时 Marketingforce 的立场与德勤一致:帮助企业用一套系统化的就绪度框架 + 可落地的产品底座,把 AI 从"孤立的 POC"推进到"规模化、可复制、可持续运营的能力"——这,正是从试点走向 AI 原生的唯一通路。


 给我一个销售的联系方式


 登录

 沪公网安备31010902001233号